Estado del Mercado de Sistemas de Almacenamiento de Energía en Baterías (BESS) del Sector Comercial e Industrial de Chile y Guía de Cooperación entre China y Chile
Por qué los distribuidores locales y las empresas EPC deberían mirar más allá de la fiebre del oro de los 9 GW a escala de servicios públicos, y dónde se encuentra la verdadera oportunidad.
Si ha estado observando la transición energética de Chile desde la barrera, las cifras principales son imposibles de ignorar. A finales de 2025, el país contaba con 1,5 GW / 6,2 GWh de almacenamiento en baterías en operación, un 87,5% más que el año anterior. Otros 6,8 GW / 25,3 GWh están en construcción. El gobierno se propuso originalmente alcanzar 2 GW para 2030; esa meta se cumplirá en enero de 2026, cuatro años antes de lo previsto.
Pero esto es lo que los comunicados de prensa no le cuentan: más del 95% de esa capacidad es a escala de servicios públicos. Engie, Atlas Renewable Energy, Sungrow y Wärtsilä se disputan enormes proyectos del lado de la red mientras una historia mucho más interesante se desarrolla detrás del medidor. El almacenamiento distribuido comercial e industrial (C&I) representa menos del 5% de la capacidad instalada. También es el segmento de mayor crecimiento, el menos disputado y —si usted es un distribuidor, una empresa EPC o una firma de ingeniería chilena— el lugar más práctico para construir un negocio en los próximos tres años.
Esta guía explica por qué, y cómo capturarlo.
El Problema: Un Sistema Ahogado en Energía Solar Barata
La red eléctrica del norte de Chile es uno de los mejores recursos solares del planeta. También es un caso de estudio sobre lo que ocurre cuando la generación supera a la flexibilidad.
En 2024, Chile desechó 5.642 GWh de generación eólica y solar: el 19% de la producción renovable total. Para ponerlo en perspectiva, es suficiente electricidad para abastecer a toda la Región de Antofagasta durante un año completo. Las pérdidas acumuladas por vertimiento desde 2022 ya superan los 562 millones de dólares. La energía está ahí; el sistema simplemente no puede absorberla durante los picos del mediodía.
Al mismo tiempo, las tarifas eléctricas industriales aumentaron aproximadamente un 60% entre 2024 y 2025. Para fábricas, cámaras de frío y proveedores mineros, el dolor se concentra en una sola línea: el cargo por demanda máxima, que puede representar entre el 30% y el 70% de la factura mensual. Estos cargos se calculan con base en la mayor potencia consumida en 15 minutos dentro del período de facturación. Una mala tarde puede fijar una tarifa punitiva durante todo el mes.
El resultado es un mercado con dos crisis paralelas: demasiada energía solar barata y desperdiciada en el lado de la oferta, y cargos por demanda punitivos en el lado del consumo. Las baterías resuelven ambos problemas. Absorben la sobregeneración del mediodía y descargan durante los picos vespertinos, capturando márgenes de arbitraje mientras aplanan el perfil de demanda de una instalación.
La economía finalmente ha alcanzado a la necesidad.
La Economía: Por Qué Ahora, y Por Qué los Sistemas Chinos
Durante años, la barrera para el almacenamiento C&I en Chile fue el costo de capital. Esa barrera se está derrumbando.
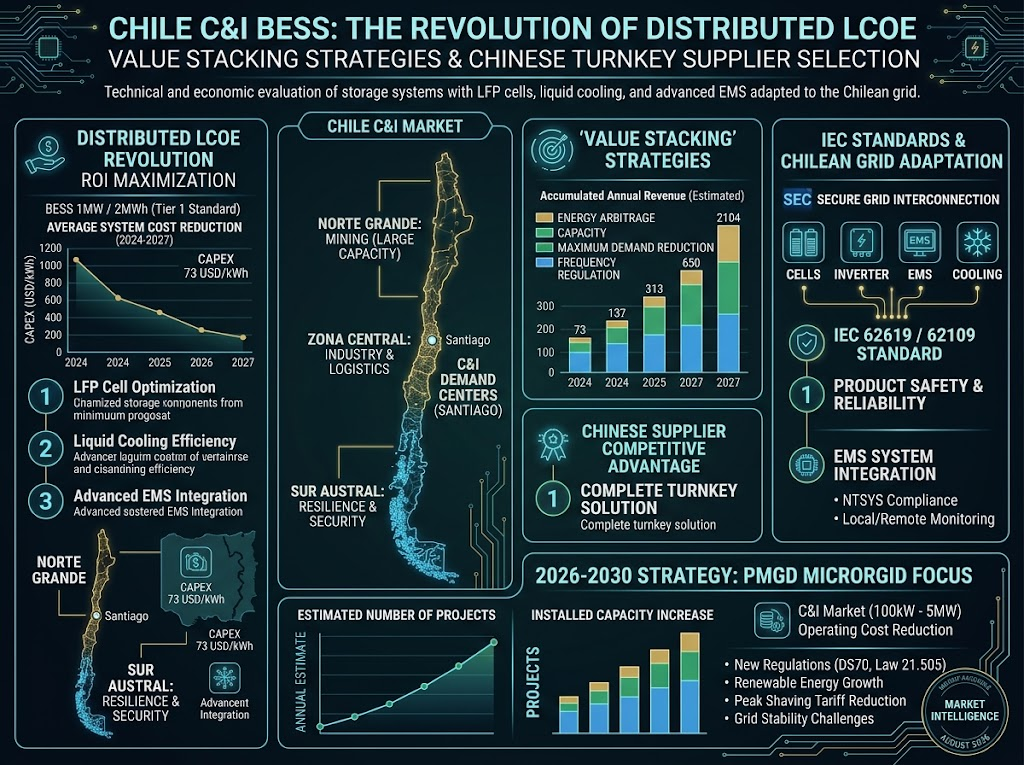
La encuesta 2025 de BloombergNEF muestra que el precio medio mundial del paquete de baterías para almacenamiento estacionario cayó a 70 USD/kWh, un 45% menos interanual. Pero la verdadera historia es la divergencia geográfica. Un sistema chino llave en mano de 4 horas cuesta hoy en promedio 73 USD/kWh. En Europa, el sistema equivalente cuesta 177 USD/kWh. En Estados Unidos, 219 USD/kWh.
No es una diferencia marginal. Es una ventaja estructural. A un tercio del costo de las marcas occidentales, los sistemas chinos transforman por completo las matemáticas de la financiación de proyectos.
En el norte de Chile, el caso de ingresos es aún más convincente. Los diferenciales entre punta y valle en los nodos de la antigua región del SING alcanzan habitualmente 85–105 USD/MWh. Un sistema de 5 horas con ciclos diarios puede generar 95.000–125.000 USD/MW·año en ingresos puros de arbitraje, antes de contar el ahorro en cargos por demanda o los pagos por capacidad. Los proyectos de recorte de picos en la zona central con sistemas de 2 horas ya se amortizan en 4–6 años, y ese período sigue acortándose a medida que suben las tarifas.
Para los distribuidores locales, este cambio de costos crea un producto viable. Un sistema de recorte de picos de 500 kW / 1 MWh, entregado e instalado en el área metropolitana de Santiago, puede construirse por aproximadamente 170–185 USD/kWh todo incluido. El mismo sistema construido con equipos occidentales suele ser económicamente inviable. El precio chino hace que el proyecto sea bancable.
El Viento a Favor de las Políticas: El Marco de Almacenamiento Más Completo de América Latina
Chile no llegó a esta oportunidad por casualidad. La construyó deliberadamente.
La Ley 21.505 (2022) estableció el almacenamiento como actor independiente del mercado, permitiendo que las baterías obtengan ingresos tanto en los mercados de energía como de capacidad. El DS 70/2023 introdujo pagos por capacidad con reconocimiento escalonado según la duración: los sistemas de 4 horas reciben ~95% de reconocimiento, los de 5 horas el 100%. Un proyecto de almacenamiento independiente puede ganar ahora 45.000–55.000 USD/MW·año solo en ingresos por capacidad, que se suman al arbitraje.
La licitación de suministro eléctrico 2026/01 (2.835 GWh/año, contratos de 15 años, con almacenamiento aceptado como garantía de cumplimiento) premia explícitamente la entrega en el pico vespertino, escribiendo de hecho un piso de ingresos para los híbridos solar-más-almacenamiento. Y a nivel distribuido, la modificación del DS 88 permite a las plantas solares PMGD existentes añadir baterías y convertirse en proyectos híbridos, desbloqueando un mercado de modernización de 3,5–3,9 GW de generación distribuida en operación.
Quizá lo más importante para los actores C&I: el umbral de los “clientes libres” —aquellos que pueden negociar directamente en el mercado spot— bajó de 500 kW a 300 kW en 2025. La industria presiona por 200 kW, o incluso 100 kW. Cada reducción del umbral incorpora miles de nuevas instalaciones comerciales e industriales al mercado potencial.
La identidad regulatoria del almacenamiento distribuido se está formalizando en tiempo real. Quienes se muevan primero capturarán la primera ola de beneficios cuando las nuevas reglas entren plenamente en vigor.
La Brecha Competitiva: Todos Están Aguas Arriba
Recorra la cartera de proyectos de Chile y verá siempre los mismos nombres: el BESS Tocopilla de Engie de 116 MW/660 MWh. El BESS del Desierto de Atlas de 200 MW/800 MWh. El contrato de 960 MWh de Sungrow con BHP. Son proyectos impresionantes. También son enteramente a escala de servicios públicos.
El segmento C&I —proyectos de 100 kW a 5 MW— ha quedado rezagado. Los grandes fabricantes internacionales como Tesla, Fluence y Wärtsilä se centran en sistemas contenerizados a escala de red, con largos plazos de entrega y pedidos mínimos elevados. No están diseñados para cotizar un sistema de recorte de picos de 500 kWh para una fábrica en Coquimbo. Las marcas chinas de primer nivel (CATL, BYD, Sungrow, Trina) dominan el suministro de equipos a estos grandes proyectos, pero sus equipos de venta directa atienden a Engie y Atlas, no a los distribuidores locales.
Esto deja una brecha estructural en el mercado: los clientes C&I quieren la relación precio-rendimiento china, pero necesitan diseño de soluciones, integración, logística y puesta en marcha a nivel local. Alguien tiene que construir el puente entre la planta de fábrica en China y la sala de medidores en Antofagasta. Ese puente es la oportunidad de negocio.
Cómo Asociarse: Cuatro Modelos Que Realmente Funcionan
No todos los actores locales deberían abordar el mercado de la misma manera. Su modelo inicial debería depender de lo que ya posee: relaciones con clientes, capacidad técnica o capital.
Modelo 1: Asociación EPC Llave en Mano
Ideal para: Distribuidores con acceso a clientes pero equipos técnicos limitados.
Usted aporta las relaciones con clientes, la ejecución comercial local y los cobros. La fábrica china se encarga del diseño de la solución, el suministro de productos, la integración del sistema, el flete marítimo y la supervisión de la instalación. Usted sacrifica algo de margen a cambio de certeza. Margen bruto local típico: 8–15%, pero el riesgo es mínimo.
Modelo 2: Suministro de Equipos + Soporte Remoto
Ideal para: Empresas EPC con experiencia previa en instalación eléctrica y conexión a red.
Usted compra gabinetes integrados a la fábrica y gestiona el transporte local, la instalación, la conexión a red y el posventa por su cuenta. Captura el margen de ingeniería —20–35%—, pero asume el riesgo de instalación y puesta en marcha.
Modelo 3: OEM / Marca Blanca
Ideal para: Distribuidores con ambición de marca regional y capital.
La fábrica fabrica bajo su marca con embalaje neutro. Usted es dueño de la certificación, el marketing y el posventa en Chile. El potencial de margen es el más alto, 25–40%, pero exige inversión inicial en marca e infraestructura de servicio.
Modelo 4: Licitación Conjunta
Ideal para: Firmas de ingeniería con relaciones profundas en minería o grandes cuentas comerciales.
Usted aprovecha las credenciales técnicas de la fábrica y su capacidad de cotización llave en mano para licitar proyectos muy por encima de su propio balance. El beneficio se reparte según lo acordado; el riesgo se comparte.
En la práctica, los socios locales más exitosos evolucionan a través de estos modelos: el primer año como EPC llave en mano para aprender la tecnología. El segundo año como proveedor de equipos para capturar margen. El tercer año como OEM para construir una marca defendible. Negocie esta ruta de evolución en su acuerdo marco desde el primer día.
Cómo Evaluar una Fábrica China: Lo Que “Llave en Mano” Significa Realmente
Cientos de empresas chinas le dirán que suministran almacenamiento. Quizás cincuenta puedan realmente entregar un proyecto C&I llave en mano en Chile. Así se distingue la diferencia.
Envíeles datos reales. Tome la curva de carga de 15 minutos de un cliente objetivo real —un proveedor minero, un centro comercial, una procesadora de alimentos— y pida una propuesta conceptual en una semana. Una fábrica llave en mano de verdad devolverá un diagrama unifilar, la configuración del sistema, una simulación de estrategia de carga/descarga y una estimación conservadora de ingresos. Un vendedor de catálogo devolverá una lista de precios.
Verifique la profundidad de integración. Pida el informe de pruebas de integración de fábrica que cubra la comunicación tripartita BMS-PCS-EMS. Pregunte si el EMS dispone de una biblioteca de estrategias de gestión de demanda calibrada para los regímenes tarifarios chilenos (AT4.3, BT4). Si el BMS y el PCS provienen de proveedores distintos sin integración profunda, está comprando un dolor de cabeza de integración, no un sistema.
Revise el lenguaje de la garantía. La garantía de las celdas debe ser de ≥5 años (las fábricas líderes ya ofrecen 10). La garantía del sistema debe especificar la retención de capacidad (p. ej., ≥80% de SOH en el año 5) con una curva de degradación clara. El tiempo de respuesta del posventa debe quedar por escrito: diagnóstico remoto en 24 horas, plan de reemplazo de hardware en 45 días.
Confirme las clasificaciones ambientales. Para proyectos mineros del norte, exija protección IP65, clasificación de corrosión C5 y rango operativo de -20°C a +50°C, preferentemente con refrigeración líquida. Para el sur húmedo, confirme deshumidificación y calefacción anticondensación. No asuma que un gabinete estándar funciona en el Atacama.
Negocie el primer pedido como prueba. Una fábrica que rechaza un pedido de prueba de 1–2 gabinetes (500 kWh–1 MWh) no está interesada en una asociación a largo plazo. Use la prueba para testear cada eslabón: diseño, producción, pruebas de fábrica, flete marítimo, aduana, instalación y puesta en marcha. Sacrifique margen en el piloto si es necesario: es su proyecto de referencia y su credencial de confianza para cada venta posterior.
La Hoja de Ruta de 18 Meses
Meses 0–3: Validación. Preseleccione 5–8 fábricas chinas vía SNEC, Intersolar o contacto directo. Aplique la lista de verificación para reducir a 2–3 candidatas. Ejecute la prueba de propuesta conceptual con cliente real. Seleccione un socio principal y uno de respaldo.
Meses 3–6: Piloto. Realice el primer pedido: 1–2 gabinetes estándar vinculados a un proyecto de cliente real. Haga seguimiento de la entrega, la calidad de integración, el soporte en sitio y la capacidad de respuesta del posventa. Asigne 1–2 ingenieros locales para acompañar toda la instalación. Documente todo.
Meses 6–12: Escala. Firme un acuerdo marco anual con precios escalonados y compromisos de volumen. Establezca un almacén local de repuestos en Santiago (módulos PCS, placas BMS, fusibles, contactores). Lance su segundo y tercer proyecto, reemplazando gradualmente a los ingenieros de campo de la fábrica por su propio equipo capacitado.
Meses 12–18: Institucionalización. Desarrolle capacidad autónoma de diseño de soluciones (la fábrica solo revisa). Convierta los servicios en productos: monitoreo remoto, mantenimiento anual y evaluaciones de salud de baterías como contratos recurrentes (típicamente 3–5% del valor del sistema al año). Empaquete su proyecto piloto en un caso de estudio en español con datos operativos y un testimonio de cliente. En la cultura de negocios chilena, un proyecto operativo que se pueda visitar vale más que cien páginas de folletos.
Al mes 18, un socio local maduro debería tener: capacidad autónoma de diseño, entrega autónoma de instalaciones y una cadena de suministro asegurada. En ese punto, ya no es un distribuidor. Es una empresa local de almacenamiento de energía.
Riesgos a Vigilar
Calendario político. Las modificaciones DS 88 y DS 125 fueron retiradas para revisión por el nuevo gobierno en marzo de 2026. Es poco probable que cambie la dirección favorable al almacenamiento, pero el calendario encierra incertidumbre. Modele sus proyectos de forma conservadora.
Tipo de cambio. La volatilidad del peso chileno frente al dólar es persistente. Los proyectos C&I ingresan en pesos y compran equipos en dólares. Cubra el riesgo cuando sea posible, o estructure contratos denominados en dólares con clientes solventes.
Desempeño de las fábricas. La sobrecapacidad del sector chino del almacenamiento es un arma de doble filo. Reduce los precios, pero también acelera la rotación de proveedores. Priorice fábricas con más de 5 años de trayectoria y registros documentados de entregas internacionales. La cotización más baja rara vez es la más barata en el ciclo de vida del proyecto.
Normas de red. Las normas técnicas de conexión a la red chilena (NTSyCS) evolucionan continuamente. Seleccione equipos con vías de actualización de software para evitar activos varados.
En Resumen
La transición energética de Chile no carece de capital, apoyo político ni generación renovable. Lo que le falta es capacidad de ejecución distribuida. La cartera de 9 GW a escala de servicios públicos será construida por gigantes globales con balances de mil millones de dólares. El segmento C&I —desde fábricas de 500 kWh en Santiago hasta microrredes de 10 MWh en el Atacama— necesita un tipo de actor diferente: uno que combine la economía de la manufactura china con la presencia local chilena.
Si usted es un distribuidor, una empresa EPC o una firma de ingeniería en Chile, la ventana está abierta. La curva de costos de los equipos ha cruzado el umbral. El marco de políticas es el más avanzado de América Latina. La competencia en C&I es mínima. Lo que el mercado necesita ahora no es otro desarrollador a escala de servicios públicos. Necesita a alguien que venda, instale y mantenga los sistemas que están detrás del medidor.
Ese alguien debería ser usted.
¿Listo para entrar al mercado? Marwell Solar ha compilado el conjunto completo de datos, el marco de evaluación de fábricas y la lista de verificación de debida diligencia editable en una guía completa. Descargue el informe o contacte a nuestro equipo para presentaciones de socios y especificaciones de sistemas.