حالة سوق أنظمة تخزين الطاقة بالبطاريات للقطاع التجاري والصناعي في جمهورية تشيلي ودليل التعاون بين جمهورية الصين الشعبية وجمهورية تشيلي
لماذا ينبغي للموزعين المحليين ومقاولي EPC أن ينظروا إلى ما هو أبعد من حمّى الذهب الخاصة بمشاريع الـ 9 جيجاواط على نطاق المرافق العامة — وأين تكمن الفرصة الحقيقية.
إذا كنت تتابع تحوّل قطاع الطاقة في تشيلي من بعيد، فالأرقام الرئيسية يستحيل تجاهلها. فبحلول نهاية عام 2025، كان لدى البلاد 1.5 جيجاواط / 6.2 جيجاواط ساعة من التخزين بالبطاريات قيد التشغيل، بزيادة 87.5% على أساس سنوي. وهناك 6.8 جيجاواط / 25.3 جيجاواط ساعة أخرى قيد الإنشاء. كانت الحكومة تستهدف في الأصل الوصول إلى 2 جيجاواط بحلول عام 2030؛ وسيتحقق هذا الهدف في يناير 2026 — أي قبل أربع سنوات من الموعد المحدد.
لكن إليك ما لا تخبرك به البيانات الصحفية: أكثر من 95% من تلك القدرة هي مشاريع على نطاق المرافق العامة. فشركات Engie وAtlas Renewable Energy وSungrow وWärtsilä تتنافس على مشاريع ضخمة أمام العداد، بينما تتكشف قصة أكثر إثارة للاهتمام خلف العداد. فالتخزين الموزّع للقطاع التجاري والصناعي (C&I) يمثل أقل من 5% من القدرة المركّبة. وهو أيضًا القطاع الأسرع نموًا، والأقل منافسة، و — إذا كنت موزعًا تشيليًا أو مقاول EPC أو شركة هندسية — المكان الأكثر عملية لبناء مشروع تجاري خلال السنوات الثلاث المقبلة.
يوضح هذا الدليل السبب، وكيفية اقتناص هذه الفرصة.
المشكلة: نظام يغرق في الطاقة الشمسية الرخيصة
تُعد شبكة شمال تشيلي واحدة من أفضل موارد الطاقة الشمسية على وجه الأرض. وهي أيضًا دراسة حالة لما يحدث عندما يتجاوز التوليدُ المرونةَ.
في عام 2024، أهدَرَت تشيلي 5,642 جيجاواط ساعة من توليد طاقة الرياح والشمس — أي 19% من إجمالي الإنتاج المتجدد. ولتقريب الصورة: هذه كمية كهرباء تكفي لتشغيل منطقة أنتوفاغاستا بأكملها لمدة عام كامل. وقد تجاوزت الخسائر التراكمية الناجمة عن الحدّ من التوليد منذ عام 2022 مبلغ 562 مليون دولار. الطاقة موجودة؛ لكن النظام ببساطة لا يستطيع استيعابها خلال ذروة الظهيرة.
وفي الوقت نفسه، ارتفعت تعرفة الكهرباء الصناعية بنحو 60% بين عامي 2024 و2025. وبالنسبة للمصانع ومرافق التخزين المبرد وموردي قطاع التعدين، يتركز الألم في بند واحد: رسوم الحد الأقصى للطلب (cargo por demanda máxima)، التي يمكن أن تمثل 30% إلى 70% من الفاتورة الشهرية. تُحتسب هذه الرسوم بناءً على أعلى سحب للطاقة خلال 15 دقيقة في فترة الفوترة. ويمكن لفترة ظهيرة سيئة واحدة أن تُثبِّت تعرفة عقابية طوال الشهر.
والنتيجة سوق تعاني أزمتين متوازيتين: فائض من الطاقة الشمسية الرخيصة المهدورة على جانب العرض، ورسوم طلب عقابية على جانب الاستهلاك. والبطاريات تحلّ كلتيهما: تمتص فائض التوليد ظهرًا وتُفرغ أثناء ذروة المساء، فتلتقط فروق المراجحة بينما تُسطّح منحنى الطلب للمنشأة.
لقد لحقت الجدوى الاقتصادية أخيرًا بالحاجة.
الجدوى الاقتصادية: لماذا الآن، ولماذا الأنظمة الصينية
لسنوات طويلة، كانت كلفة رأس المال هي العائق أمام تخزين القطاع التجاري والصناعي في تشيلي. وهذا العائق ينهار الآن.
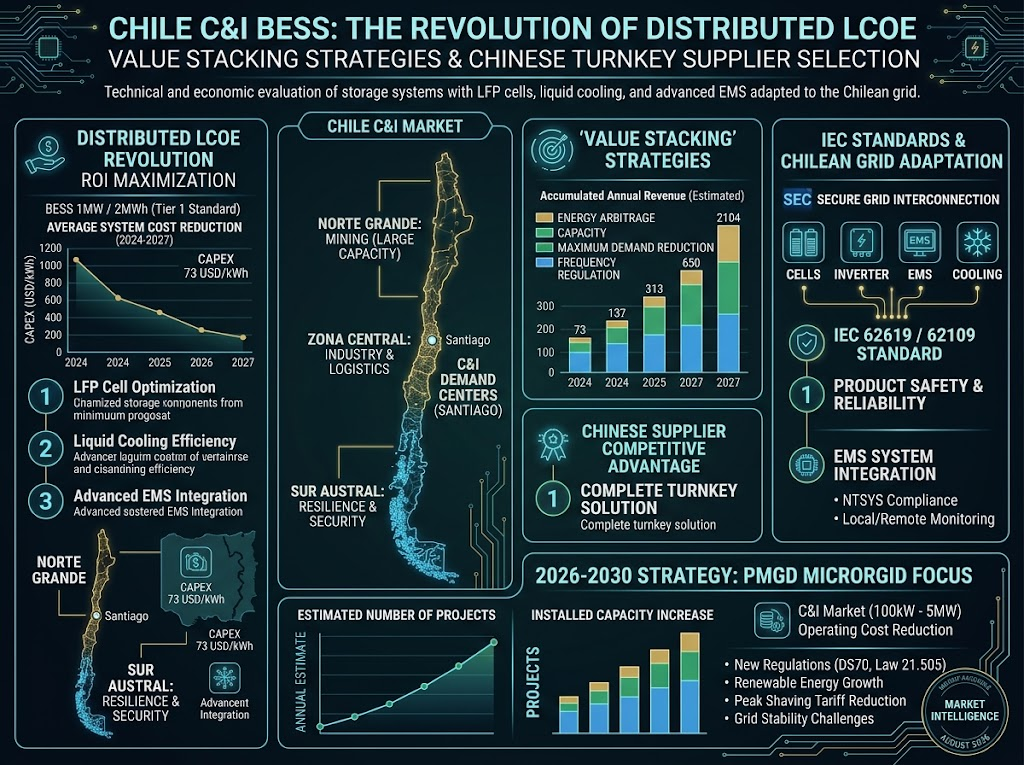
يُظهر مسح BloombergNEF لعام 2025 أن متوسط السعر العالمي لحزم بطاريات التخزين الثابتة انخفض إلى 70 دولارًا/كيلوواط ساعة، بانخفاض 45% على أساس سنوي. لكن القصة الحقيقية هي التباين الجغرافي: فالنظام الصيني المتكامل بمدة 4 ساعات يبلغ متوسطه الآن 73 دولارًا/كيلوواط ساعة، بينما يكلّف النظام المكافئ في أوروبا 177 دولارًا/كيلوواط ساعة، وفي الولايات المتحدة 219 دولارًا/كيلوواط ساعة.
هذا ليس فرقًا هامشيًا، بل ميزة هيكلية. فبثلث تكلفة العلامات الغربية، تُغيّر الأنظمة الصينية حسابات تمويل المشاريع بالكامل.
وفي شمال تشيلي، تبدو دراسة الإيرادات أكثر إقناعًا: إذ تصل الفروق بين ساعات الذروة والانكسار في عُقد منطقة SING السابقة بشكل روتيني إلى 85–105 دولارات/ميجاواط ساعة. ويمكن لنظام بمدة 5 ساعات يعمل بدورة يومية أن يحقق 95,000–125,000 دولار/ميجاواط·سنة من إيرادات المراجحة الصرفة، قبل احتساب وفورات رسوم الطلب أو مدفوعات القدرة. أما مشاريع خفض الذروة في المنطقة الوسطى بأنظمة الساعتين فأصبحت تسترد رأسمالها خلال 4–6 سنوات — وهذه الفترة تستمر في الانكماش مع ارتفاع التعرفة.
وبالنسبة للموزعين المحليين، يُنشئ هذا التحوّل في التكلفة منتجًا قابلاً للحياة: إذ يمكن بناء نظام خفض ذروة بقدرة 500 كيلوواط / 1 ميجاواط ساعة، تسليمًا وتركيبًا في منطقة سانتياغو الكبرى، بنحو 170–185 دولارًا/كيلوواط ساعة شاملاً كل شيء. أما النظام نفسه المبني بمعدات غربية فغالبًا ما يكون غير مجدٍ اقتصاديًا. فمستوى الأسعار الصيني يجعل المشروع قابلاً للتمويل المصرفي.
الرياح السياسية المواتية: أكمل إطار تنظيمي للتخزين في أمريكا اللاتينية
لم تتعثر تشيلي في هذه الفرصة مصادفةً، بل بنتها عن قصد.
أقرّ القانون 21.505 (2022) التخزينَ كطرف مستقل في السوق، مما سمح للبطاريات بتحقيق إيرادات في سوقي الطاقة والقدرة معًا. وأدخل المرسوم DS 70/2023 مدفوعات القدرة باعتراف متدرج حسب المدة — فأنظمة الأربع ساعات تحصل على اعتراف بنسبة ~95%، وأنظمة الخمس ساعات على 100%. ويمكن لمشروع تخزين مستقل أن يحقق الآن 45,000–55,000 دولار/ميجاواط·سنة من إيرادات القدرة وحدها، مضافةً إلى المراجحة.
أما مناقصة إمداد الكهرباء 2026/01 (2,835 جيجاواط ساعة/سنة، عقود لمدة 15 سنة، مع قبول التخزين كضمان للامتثال) فتُكافئ صراحةً التوريد في ذروة المساء — أي أنها ترسم عمليًا حدًّا أدنى للإيرادات للمشاريع الهجينة (شمسية + تخزين). وعلى المستوى الموزّع، يسمح تعديل المرسوم DS 88 لمحطات PMGD الشمسية القائمة بإضافة بطاريات والتحوّل إلى مشاريع هجينة، مما يفتح سوق تحديثٍ بقدرة 3.5–3.9 جيجاواط من التوليد الموزّع العامل.
ولعل الأهم بالنسبة للاعبي القطاع التجاري والصناعي هو أن عتبة «العملاء الأحرار» — أي من يحق لهم التفاوض مباشرة في السوق الفورية — انخفضت من 500 كيلوواط إلى 300 كيلوواط في عام 2025. ويدفع القطاع باتجاه 200 كيلوواط، أو حتى 100 كيلوواط. وكل خفض للعتبة يضيف آلاف المنشآت التجارية والصناعية الجديدة إلى السوق القابلة للاستهداف.
إن الهوية التنظيمية للتخزين الموزّع تتبلور في الوقت الفعلي. ومن يتحرك أولاً سيلتقط الموجة الأولى من المنافع عند دخول القواعد الجديدة حيز النفاذ الكامل.
الفجوة التنافسية: الجميع في المنبع
تجوّل في قائمة المشاريع قيد التطوير في تشيلي وسترى الأسماء نفسها: مشروع Tocopilla BESS التابع لـ Engie بقدرة 116 ميجاواط/660 ميجاواط ساعة. ومشروع BESS del Desierto التابع لـ Atlas بقدرة 200 ميجاواط/800 ميجاواط ساعة. وعقد Sungrow بقدرة 960 ميجاواط ساعة مع BHP. هذه مشاريع مبهرة، لكنها كلها على نطاق المرافق العامة.
أما قطاع C&I — مشاريع من 100 كيلوواط إلى 5 ميجاواط — فقد تُرك خلف الركب. فكبار المصنّعين الدوليين مثل Tesla وFluence وWärtsilä يركزون على أنظمة حاويات على نطاق المرافق، بمواعيد تسليم طويلة وحد أدنى مرتفع للطلبات. إنهم غير مصممين لتسعير نظام خفض ذروة بسعة 500 كيلوواط ساعة لمصنع في كوكيمبو. والعلامات الصينية من الصف الأول (CATL وBYD وSungrow وTrina) تهيمن على توريد المعدات لهذه المشاريع الكبرى، لكن فرق مبيعاتها المباشرة تخدم Engie وAtlas، لا الموزعين المحليين.
وهذا يترك فجوة هيكلية في السوق: عملاء القطاع التجاري والصناعي يريدون الأداء السعري الصيني، لكنهم يحتاجون إلى تصميم حلول محلي وتكامل ولوجستيات وتشغيل تجريبي. لا بد أن يبني أحدٌ ما الجسر بين أرضية المصنع في الصين وغرفة العدادات في أنتوفاغاستا. وهذا الجسر هو الفرصة التجارية.
كيف تُقيم الشراكة: أربعة نماذج تعمل فعلاً
ليس على كل لاعب محلي أن يقارب السوق بالطريقة نفسها. فنموذج البداية يجب أن يعتمد على ما تملكه بالفعل: علاقات العملاء، أو القدرة الفنية، أو رأس المال.
النموذج 1: شراكة EPC متكاملة (تسليم المفتاح)
الأنسب لـ: الموزعين الذين لديهم وصول إلى العملاء لكن فرقهم الفنية محدودة.
أنت تجلب علاقات العملاء والتنفيذ التجاري المحلي والتحصيل. ويتولى المصنع الصيني تصميم الحل وتوريد المنتجات وتكامل النظام والشحن البحري والإشراف على التركيب. تضحّي ببعض الهامش مقابل اليقين. هامش الربح الإجمالي المحلي النموذجي: 8–15%، لكن المخاطرة ضئيلة.
النموذج 2: توريد المعدات + الدعم عن بُعد
الأنسب لـ: مقاولي EPC ممن لديهم خبرة قائمة في التركيبات الكهربائية والربط على الشبكة.
تشتري خزائن متكاملة من المصنع وتتولى بنفسك النقل المحلي والتركيب والربط على الشبكة وخدمات ما بعد البيع. تلتقط هامش الهندسة — 20–35% — لكنك تتحمل مخاطر التركيب والتشغيل التجريبي.
النموذج 3: التصنيع للغير / العلامة البيضاء
الأنسب لـ: الموزعين أصحاب الطموح بعلامة إقليمية ورأس المال.
يصنّع المصنع تحت علامتك التجارية بتغليف محايد. وتمتلك أنت الشهادات والتسويق وما بعد البيع في تشيلي. إمكانات الهامش هي الأعلى عند 25–40%، لكنها تتطلب استثمارًا مسبقًا في العلامة التجارية والبنية التحتية للخدمة.
النموذج 4: تقديم العطاءات المشترك
الأنسب لـ: الشركات الهندسية ذات العلاقات العميقة في قطاع التعدين أو الحسابات التجارية الكبيرة.
تستفيد من أوراق اعتماد المصنع الفنية وقدرته على التسعير المتكامل لتقديم عطاءات لمشاريع تتجاوز بكثير ميزانيتك العمومية. يُقتسم الربح كما يُتفق عليه؛ وتُتقاسم المخاطر.
عمليًا، يتطور معظم الشركاء المحليين الناجحين عبر هذه النماذج: السنة الأولى كمقاول EPC متكامل لتعلّم التقنية. والسنة الثانية كمورّد معدات لالتقاط الهامش. والسنة الثالثة كمصنّع للغير لبناء علامة قابلة للدفاع. تفاوض على مسار الترقية هذا ضمن اتفاقك الإطاري منذ اليوم الأول.
تدقيق المصنع الصيني: ما الذي يعنيه «تسليم المفتاح» فعلاً
ستخبرك مئات الشركات الصينية أنها تورّد أنظمة التخزين. وربما خمسون منها فقط قادرة فعلاً على تسليم مشروع C&I متكامل إلى تشيلي. إليك كيف تميّز الفرق.
أرسل لهم بيانات حقيقية. خذ منحنى الحمل بفواصل 15 دقيقة من عميل مستهدف فعلي — مورّد تعدين، مركز تسوق، مصنع أغذية — واطلب مقترحًا مبدئيًا خلال أسبوع. المصنع المتكامل الحقيقي سيعيد إليك مخططًا أحادي الخط وتكوينًا للنظام ومحاكاة لاستراتيجية الشحن/التفريغ وتقديرًا متحفظًا للإيرادات. أما بائع الكتالوجات فسيعيد قائمة أسعار.
تحقق من عمق التكامل. اطلب تقرير اختبار التكامل المصنعي الذي يغطي الاتصال ثلاثي الأطراف بين BMS وPCS وEMS. واسأل ما إذا كان EMS يحتوي مكتبة استراتيجيات لإدارة الطلب معايَرة لأنظمة التعرفة التشيلية (AT4.3، BT4). فإذا كان BMS وPCS من مورّدين مختلفين دون تكامل عميق، فأنت تشتري صداع تكامل، لا نظامًا.
راجع صياغة الضمان. يجب ألا يقل ضمان الخلايا عن 5 سنوات (والمصانع الرائدة تقدم الآن 10 سنوات). ويجب أن يحدد ضمان النظام الاحتفاظ بالقدرة (مثل ≥80% من حالة الصحة SOH في السنة الخامسة) مع منحنى تدهور واضح. ويجب تحديد زمن استجابة ما بعد البيع كتابيًا: تشخيص عن بُعد خلال 24 ساعة، وخطة استبدال للعتاد خلال 45 يومًا.
أكّد التصنيفات البيئية. لمشاريع التعدين الشمالية، اشترط حماية IP65 وتصنيف مقاومة التآكل C5 ونطاق تشغيل من -20°م إلى +50°م مع تفضيل التبريد السائل. وللجنوب الرطب، أكّد إزالة الرطوبة والتدفئة المضادة للتكاثف. ولا تفترض أن خزانة قياسية تعمل في أتاكاما.
تفاوض على الطلب الأول كتجربة. المصنع الذي يرفض طلبًا تجريبيًا من خزانة أو خزانتين (500 كيلوواط ساعة – 1 ميجاواط ساعة) غير مهتم بشراكة طويلة الأمد. استخدم التجربة لاختبار كل حلقة: التصميم والإنتاج واختبارات المصنع والشحن البحري والجمارك والتركيب والتشغيل التجريبي. ضحِّ بالهامش في المشروع التجريبي إن لزم — فهو مشروعك المرجعي وأوراق اعتمادك لكل عملية بيع لاحقة.
خارطة الطريق لثمانية عشر شهرًا
الأشهر 0–3: التحقق. اختر مبدئيًا 5–8 مصانع صينية عبر معرض SNEC أو Intersolar أو التواصل المباشر. طبّق قائمة التدقيق لتضييقها إلى 2–3 مرشحين. نفّذ اختبار المقترح المبدئي مع عميل حقيقي. اختر شريكًا رئيسيًا وآخر احتياطيًا.
الأشهر 3–6: المشروع التجريبي. قدّم الطلب الأول: خزانة أو خزانتان قياسيتان مرتبطتان بمشروع عميل حقيقي. تتبّع التسليم وجودة التكامل والدعم الميداني واستجابة ما بعد البيع. كرّس مهندسًا أو مهندسَين محليين لمرافقة التركيب بأكمله. ووثّق كل شيء.
الأشهر 6–12: التوسع. وقّع اتفاقًا إطاريًا سنويًا بتسعير متدرج والتزامات حجم. أنشئ مستودع قطع غيار محليًا في سانتياغو (وحدات PCS، لوحات BMS، مصهرات، قواطع). أطلق مشروعيك الثاني والثالث، مستبدلًا تدريجيًا مهندسي المصنع الميدانيين بفريقك المدرّب.
الأشهر 12–18: الترسيخ المؤسسي. طوّر قدرة مستقلة على تصميم الحلول (يقتصر دور المصنع على المراجعة). حوّل إيرادات الخدمة إلى منتجات: مراقبة عن بُعد وصيانة سنوية وتقييمات لصحة البطاريات كعقود متكررة (عادة 3–5% من قيمة النظام سنويًا). واحزم مشروعك التجريبي في دراسة حالة باللغة الإسبانية مع بيانات تشغيل وشهادة عميل. ففي ثقافة الأعمال التشيلية، مشروع عامل واحد يمكن زيارته يغلب مئة صفحة من الكتيّبات.
بحلول الشهر الثامن عشر، ينبغي أن يمتلك الشريك المحلي الناضج: قدرة تصميم مستقلة، وتنفيذ تركيب مستقل، وسلسلة توريد مؤمَّنة. عندها لن تكون موزعًا بعد، بل شركة تخزين طاقة محلية.
المخاطر التي يجب مراقبتها
توقيت السياسات. سحبت الحكومة الجديدة تعديلَي DS 88 وDS 125 للمراجعة في مارس 2026. ومن غير المرجح أن يتغير الاتجاه الداعم للتخزين، لكن الجدول الزمني يكتنفه عدم اليقين. فابنِ نماذج مشاريعك بتحفظ.
سعر الصرف. تقلّب البيزو التشيلي مقابل الدولار الأمريكي مستمر. فمشاريع القطاع التجاري والصناعي تُدرّ بالبيزو وتشتري المعدات بالدولار. تحوّط حيثما أمكن، أو ابنِ عقودًا مقوّمة بالدولار مع عملاء ذوي جدارة ائتمانية.
أداء المصانع. فائض القدرة في قطاع التخزين الصيني سلاح ذو حدين: يدفع الأسعار نزولاً، لكنه يسرّع أيضًا تقلّب المورّدين. أعطِ الأولوية للمصانع التي يزيد عمرها التشغيلي عن 5 سنوات مع سجلات موثقة للتسليم الخارجي. فأدنى عرض سعري نادرًا ما يكون الأرخص عبر دورة حياة المشروع.
معايير الشبكة. المعايير الفنية للربط على الشبكة التشيلية (NTSyCS) تتطور باستمرار. اختر معدات ذات مسارات ترقية برمجية لتجنّب الأصول العالقة.
الخلاصة
لا ينقص تحوّل الطاقة في تشيلي رأس المال ولا الدعم السياسي ولا التوليد المتجدد. ما ينقصه هو القدرة على التنفيذ الموزّع. فمشاريع الـ 9 جيجاواط على نطاق المرافق ستبنيها عمالقة عالميون بميزانيات تقدّر بالمليارات. أما قطاع القطاع التجاري والصناعي — من مصانع بسعة 500 كيلوواط ساعة في سانتياغو إلى شبكات مصغرة بسعة 10 ميجاواط ساعة في أتاكاما — فيحتاج إلى لاعب من نوع مختلف: لاعب يجمع بين اقتصاديات التصنيع الصيني والحضور المحلي التشيلي.
إذا كنت موزعًا أو مقاول EPC أو شركة هندسية في تشيلي، فالنافذة مفتوحة. منحنى تكلفة المعدات تجاوز العتبة. والإطار السياسي هو الأكثر تقدمًا في أمريكا اللاتينية. والمنافسة في قطاع C&I ضئيلة. ما تحتاجه السوق الآن ليس مطورًا آخر على نطاق المرافق، بل من يبيع ويركّب ويصون الأنظمة التي تقف خلف العداد.
وذلك الشخص ينبغي أن يكون أنت.
هل أنت مستعد لدخول السوق؟ جمعت Marwell Solar مجموعة البيانات الكاملة وإطار تقييم المصانع وقائمة تدقيق العناية الواجبة القابلة للتحرير في دليل متكامل. نزّل التقرير أو تواصل مع فريقنا للتعريف بالشركاء والحصول على مواصفات الأنظمة.