État du Marché des Systèmes de Stockage d’Énergie par Batteries (BESS) du Secteur Commercial et Industriel du Chili et Guide de Coopération entre la Chine et le Chili
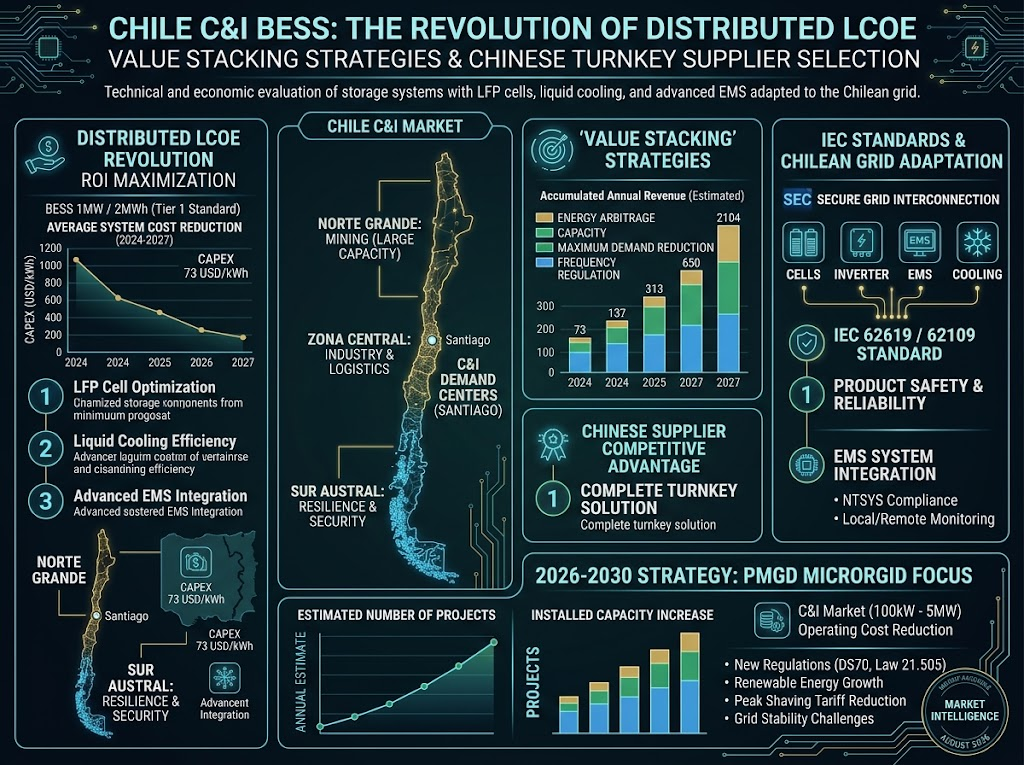
Pourquoi les distributeurs locaux et les entreprises EPC devraient regarder au-delà de la ruée vers l’or des 9 GW à l’échelle des services publics — et où se situe la véritable opportunité.
Si vous avez suivi la transition énergétique du Chili en spectateur, les chiffres principaux sont impossibles à ignorer. Fin 2025, le pays comptait 1,5 GW / 6,2 GWh de stockage par batteries en exploitation, en hausse de 87,5 % sur un an. 6,8 GW / 25,3 GWh supplémentaires sont en construction. Le gouvernement visait initialement 2 GW pour 2030 ; cet objectif sera atteint en janvier 2026 — avec quatre ans d’avance.
Mais voici ce que les communiqués de presse ne vous disent pas : plus de 95 % de cette capacité est à l’échelle des services publics. Engie, Atlas Renewable Energy, Sungrow et Wärtsilä se disputent d’énormes projets côté réseau, tandis qu’une histoire bien plus intéressante se joue derrière le compteur. Le stockage distribué commercial et industriel (C&I) représente moins de 5 % de la capacité installée. C’est aussi le segment qui croît le plus vite, le moins disputé et — si vous êtes un distributeur, une entreprise EPC ou un bureau d’ingénierie chilien — l’endroit le plus pragmatique pour bâtir une activité dans les trois prochaines années.
Ce guide explique pourquoi, et comment la saisir.
Le Problème : Un Système Noyé Sous le Solaire Bon Marché
Le réseau du nord du Chili est l’une des meilleures ressources solaires de la planète. C’est aussi une étude de cas sur ce qui se produit lorsque la génération dépasse la flexibilité.
En 2024, le Chili a écrêté 5 642 GWh de production éolienne et solaire, soit 19 % de la production renouvelable totale. Pour donner une idée : c’est assez d’électricité pour alimenter toute la région d’Antofagasta pendant une année entière. Les pertes cumulées d’écrêtage depuis 2022 dépassent désormais 562 millions de dollars. L’énergie est là ; le système ne peut tout simplement pas l’absorber pendant les pics de midi.
Parallèlement, les tarifs industriels de l’électricité ont augmenté d’environ 60 % entre 2024 et 2025. Pour les usines, les entrepôts frigorifiques et les fournisseurs miniers, la douleur se concentre sur un seul poste : le cargo por demanda máxima (charge de puissance), qui peut représenter 30 % à 70 % d’une facture mensuelle. Ces charges sont calculées sur la puissance maximale soutirée pendant 15 minutes au cours d’une période de facturation. Un seul mauvais après-midi peut verrouiller un tarif punitif pour tout le mois.
Il en résulte un marché traversé par deux crises parallèles : trop de solaire bon marché gaspillé côté offre, et des charges de puissance punitives côté consommation. Les batteries résolvent les deux. Elles absorbent la surproduction de midi et se déchargent pendant les pics du soir, capturant des marges d’arbitrage tout en aplatissant le profil de demande d’un site.
L’équation économique a enfin rejoint le besoin.
L’Économie : Pourquoi Maintenant, et Pourquoi les Systèmes Chinois
Pendant des années, la barrière au stockage C&I au Chili était le coût du capital. Cette barrière s’effondre.
L’enquête 2025 de BloombergNEF montre que le prix moyen mondial des packs de batteries pour le stockage stationnaire est tombé à 70 $/kWh, en baisse de 45 % sur un an. Mais la vraie histoire est la divergence géographique. Un système chinois clé en main de 4 heures coûte en moyenne 73 $/kWh. En Europe, le système équivalent coûte 177 $/kWh. Aux États-Unis, 219 $/kWh.
Ce n’est pas une différence marginale. C’est un avantage structurel. À un tiers du coût des marques occidentales, les systèmes chinois transforment entièrement les calculs de financement de projet.
Dans le nord du Chili, le cas de revenus est encore plus convaincant. Les écarts pointe-creux aux nœuds de l’ancienne région du SING atteignent régulièrement 85–105 $/MWh. Un système de 5 heures en cycle quotidien peut générer 95 000–125 000 $/MW·an en revenus d’arbitrage purs, avant même de compter les économies sur les charges de puissance ou les paiements de capacité. Les projets d’écrêtage de pointe en zone centrale avec des systèmes de 2 heures s’amortissent désormais en 4–6 ans — et cette période continue de se raccourcir à mesure que les tarifs augmentent.
Pour les distributeurs locaux, ce changement de coût crée un produit viable. Un système d’écrêtage de 500 kW / 1 MWh, livré et installé dans l’agglomération de Santiago, peut être construit pour environ 170–185 $/kWh tout compris. Le même système construit avec des équipements occidentaux est souvent économiquement inviable. Le niveau de prix chinois rend le projet bancable.
Le Vent Porteur des Politiques : Le Cadre de Stockage le Plus Complet d’Amérique Latine
Le Chili n’est pas tombé sur cette opportunité par hasard. Il l’a construite délibérément.
La loi 21.505 (2022) a établi le stockage comme acteur de marché indépendant, permettant aux batteries de gagner des revenus à la fois sur les marchés de l’énergie et de la capacité. Le DS 70/2023 a introduit des paiements de capacité avec une reconnaissance échelonnée selon la durée — les systèmes de 4 heures reçoivent ~95 % de reconnaissance, ceux de 5 heures 100 %. Un projet de stockage autonome peut désormais gagner 45 000–55 000 $/MW·an en revenus de capacité seuls, qui s’ajoutent à l’arbitrage.
L’appel d’offres d’approvisionnement 2026/01 (2 835 GWh/an, contrats de 15 ans, stockage accepté comme garantie de conformité) récompense explicitement la livraison en pointe du soir — traçant de fait un plancher de revenus pour les hybrides solaire-plus-stockage. Et au niveau distribué, l’amendement DS 88 permet aux centrales solaires PMGD existantes d’ajouter des batteries et de se convertir en projets hybrides, débloquant un marché de modernisation de 3,5–3,9 GW de génération distribuée en exploitation.
Point peut-être le plus important pour les acteurs C&I : le seuil des « clients libres » — ceux qui peuvent négocier directement sur le marché spot — est passé de 500 kW à 300 kW en 2025. L’industrie pousse pour 200 kW, voire 100 kW. Chaque abaissement de seuil ajoute des milliers de nouvelles installations commerciales et industrielles au marché adressable.
L’identité réglementaire du stockage distribué se formalise en temps réel. Les premiers à se lancer capteront la première vague d’avantages lorsque les nouvelles règles entreront pleinement en vigueur.
Le Fossé Concurrentiel : Tout le Monde Est en Amont
Parcourez le pipeline de projets au Chili et vous verrez toujours les mêmes noms : le BESS Tocopilla d’Engie de 116 MW/660 MWh. Le BESS del Desierto d’Atlas de 200 MW/800 MWh. Le contrat de 960 MWh de Sungrow avec BHP. Ce sont des projets impressionnants. Ils sont aussi entièrement à l’échelle des services publics.
Le segment C&I — des projets de 100 kW à 5 MW — a été laissé de côté. Les grands équipementiers internationaux comme Tesla, Fluence et Wärtsilä se concentrent sur des systèmes conteneurisés à l’échelle du réseau, avec de longs délais et des quantités minimales de commande élevées. Ils ne sont pas conçus pour chiffrer un système d’écrêtage de 500 kWh pour une usine à Coquimbo. Les marques chinoises de premier rang (CATL, BYD, Sungrow, Trina) dominent la fourniture d’équipements de ces grands projets, mais leurs équipes de vente directe servent Engie et Atlas, pas les distributeurs locaux.
Cela laisse un vide structurel sur le marché : les clients C&I veulent le rapport qualité-prix chinois, mais ils ont besoin de conception de solutions, d’intégration, de logistique et de mise en service locales. Quelqu’un doit construire le pont entre l’atelier de fabrication en Chine et la salle des compteurs à Antofagasta. Ce pont est l’opportunité commerciale.
Comment s’Associer : Quatre Modèles Qui Fonctionnent Vraiment
Tous les acteurs locaux ne devraient pas aborder le marché de la même manière. Votre modèle de départ doit dépendre de ce que vous possédez déjà : relations clients, capacité technique ou capital.
Modèle 1 : Partenariat EPC Clé en Main
Idéal pour : les distributeurs ayant accès aux clients mais des équipes techniques limitées.
Vous apportez les relations clients, l’exécution commerciale locale et les encaissements. L’usine chinoise prend en charge la conception de la solution, la fourniture des produits, l’intégration du système, le fret maritime et la supervision de l’installation. Vous sacrifiez une partie de la marge en échange de la certitude. Marge brute locale typique : 8–15 %, mais le risque est minimal.
Modèle 2 : Fourniture d’Équipements + Support à Distance
Idéal pour : les entreprises EPC disposant d’une expérience en installation électrique et raccordement au réseau.
Vous achetez des armoires intégrées à l’usine et gérez vous-même le transport local, l’installation, le raccordement et le service après-vente. Vous captez la marge d’ingénierie — 20–35 % — mais assumez le risque d’installation et de mise en service.
Modèle 3 : OEM / Marque Blanche
Idéal pour : les distributeurs ayant une ambition de marque régionale et du capital.
L’usine fabrique sous votre marque avec un emballage neutre. Vous possédez la certification, le marketing et le SAV au Chili. Le potentiel de marge est le plus élevé, 25–40 %, mais exige un investissement initial dans la marque et l’infrastructure de service.
Modèle 4 : Soumission Conjointe
Idéal pour : les bureaux d’ingénierie ayant des relations profondes dans le secteur minier ou les grands comptes commerciaux.
Vous tirez parti des références techniques de l’usine et de sa capacité de chiffrage clé en main pour soumissionner à des projets bien au-delà de votre propre bilan. Le profit est partagé selon l’accord ; le risque est mutualisé.
En pratique, la plupart des partenaires locaux qui réussissent évoluent à travers ces modèles : la première année en EPC clé en main pour apprendre la technologie. La deuxième année en fournisseur d’équipements pour capter la marge. La troisième année en OEM pour bâtir une marque défendable. Négociez cette trajectoire de progression dans votre accord-cadre dès le premier jour.
Évaluer une Usine Chinoise : Ce Que « Clé en Main » Signifie Vraiment
Des centaines d’entreprises chinoises vous diront qu’elles fournissent du stockage. Peut-être cinquante peuvent réellement livrer un projet C&I clé en main au Chili. Voici comment faire la différence.
Envoyez-leur des données réelles. Prenez la courbe de charge de 15 minutes d’un client cible réel — un fournisseur minier, un centre commercial, un transformateur agroalimentaire — et demandez une proposition de concept sous une semaine. Une véritable usine clé en main renverra un schéma unifilaire, une configuration système, une simulation de stratégie de charge/décharge et une estimation de revenus prudente. Un vendeur de catalogue renverra une liste de prix.
Vérifiez la profondeur d’intégration. Demandez le rapport d’essais d’intégration en usine couvrant la communication tripartite BMS-PCS-EMS. Demandez si l’EMS dispose d’une bibliothèque de stratégies de gestion de la demande calibrée pour les régimes tarifaires chiliens (AT4.3, BT4). Si le BMS et le PCS proviennent de fournisseurs différents sans intégration profonde, vous achetez un casse-tête d’intégration, pas un système.
Examinez le langage de la garantie. La garantie des cellules doit être ≥ 5 ans (les usines leaders offrent désormais 10 ans). La garantie du système doit spécifier la rétention de capacité (par ex. ≥ 80 % de SOH à l’année 5) avec une courbe de dégradation claire. Les délais de réponse du SAV doivent être définis par écrit : diagnostic à distance sous 24 heures, plan de remplacement du matériel sous 45 jours.
Confirmez les indices environnementaux. Pour les projets miniers du nord, exigez la protection IP65, l’indice de corrosion C5 et une plage de fonctionnement de -20 °C à +50 °C, avec refroidissement liquide de préférence. Pour le sud humide, confirmez la déshumidification et le chauffage anticondensation. Ne supposez pas qu’une armoire standard fonctionne dans l’Atacama.
Négociez la première commande comme un essai. Une usine qui refuse une commande d’essai de 1–2 armoires (500 kWh–1 MWh) n’est pas intéressée par un partenariat de long terme. Utilisez l’essai pour tester chaque maillon : conception, production, essais en usine, fret maritime, douane, installation et mise en service. Sacrifiez de la marge sur le pilote si nécessaire — c’est votre projet de référence et votre crédibilité pour chaque vente ultérieure.
La Feuille de Route de 18 Mois
Mois 0–3 : Validation. Présélectionnez 5–8 usines chinoises via SNEC, Intersolar ou une prise de contact directe. Appliquez la liste de contrôle pour réduire à 2–3 candidates. Réalisez le test de proposition de concept avec client réel. Sélectionnez un partenaire principal et un suppléant.
Mois 3–6 : Pilote. Passez la première commande : 1–2 armoires standard rattachées à un projet client réel. Suivez la livraison, la qualité d’intégration, le support sur site et la réactivité du SAV. Affectez 1–2 ingénieurs locaux pour suivre l’intégralité de l’installation. Documentez tout.
Mois 6–12 : Montée en échelle. Signez un accord-cadre annuel avec tarification échelonnée et engagements de volume. Établissez un entrepôt local de pièces détachées à Santiago (modules PCS, cartes BMS, fusibles, contacteurs). Lancez vos deuxième et troisième projets, en remplaçant progressivement les ingénieurs terrain de l’usine par votre propre équipe formée.
Mois 12–18 : Institutionnalisation. Développez une capacité autonome de conception de solutions (l’usine ne fait que valider). Productisez les revenus de service : supervision à distance, maintenance annuelle et évaluations de l’état de santé des batteries sous forme de contrats récurrents (typiquement 3–5 % de la valeur du système par an). Transformez votre projet pilote en étude de cas en espagnol avec données d’exploitation et témoignage client. Dans la culture d’affaires chilienne, un projet en fonctionnement que l’on peut visiter vaut mieux que cent pages de brochures.
Au mois 18, un partenaire local mature devrait disposer de : capacité de conception autonome, livraison d’installation autonome et chaîne d’approvisionnement verrouillée. À ce stade, vous n’êtes plus un distributeur. Vous êtes une entreprise locale de stockage d’énergie.
Risques à Surveiller
Calendrier politique. Les amendements DS 88 et DS 125 ont été retirés pour réexamen par le nouveau gouvernement en mars 2026. Il est peu probable que l’orientation favorable au stockage change, mais le calendrier comporte de l’incertitude. Modélisez vos projets avec prudence.
Taux de change. La volatilité du peso chilien face au dollar américain est persistante. Les projets C&I gagnent en pesos et achètent les équipements en dollars. Couvrez-vous lorsque c’est possible, ou structurez des contrats en dollars avec des clients solvables.
Performance des usines. La surcapacité du secteur chinois du stockage est une arme à double tranchant. Elle fait baisser les prix, mais accélère aussi le renouvellement des fournisseurs. Privilégiez les usines ayant plus de 5 ans d’existence et des références documentées de livraisons à l’international. L’offre la plus basse est rarement la moins chère sur le cycle de vie du projet.
Normes réseau. Les normes techniques de raccordement au réseau chilien (NTSyCS) évoluent en permanence. Sélectionnez des équipements dotés de voies de mise à jour logicielle pour éviter les actifs échoués.
L’Essentiel
La transition énergétique du Chili ne manque ni de capital, ni de soutien politique, ni de génération renouvelable. Elle manque de capacité d’exécution distribuée. Le pipeline de 9 GW à l’échelle des services publics sera construit par des géants mondiaux aux bilans de plusieurs milliards de dollars. Le segment C&I — des usines de 500 kWh à Santiago aux microréseaux de 10 MWh dans l’Atacama — a besoin d’un autre type d’acteur : un acteur qui combine l’économie manufacturière chinoise avec une présence locale chilienne.
Si vous êtes un distributeur, une entreprise EPC ou un bureau d’ingénierie au Chili, la fenêtre est ouverte. La courbe des coûts des équipements a franchi le seuil. Le cadre politique est le plus avancé d’Amérique latine. La concurrence dans le C&I est minimale. Ce dont le marché a besoin maintenant, ce n’est pas d’un énième développeur à l’échelle des services publics. Il a besoin de quelqu’un pour vendre, installer et entretenir les systèmes qui se trouvent derrière le compteur.
Ce quelqu’un devrait être vous.
Prêt à entrer sur le marché ? Marwell Solar a compilé l’ensemble des données, le cadre d’évaluation des usines et la liste de contrôle de diligence raisonnable modifiable dans un guide complet. Téléchargez le rapport ou contactez notre équipe pour des présentations de partenaires et les spécifications des systèmes.