Как снизить счета за электричество, обеспечить бесперебойность и сократить окупаемость: рынок промышленных СНЭ Аргентины 2026–2030
Практический гид по политическому окну Аргентины 2026–2030 годов, реальной экономике проектов и 18-месячной дорожной карте реализации.
Marwell Solar | Сентябрь 2026
Все следят за девятигигаваттным портфелем накопителей Чили. Все следят за реформами CFE в Мексике. Справедливо. Но если вы ищете рынок, где политика меняется быстрее всего, конкуренция минимальна, а экономика проектов за счётчиком действительно сходится, — вы смотрите не на те страны.
Аргентина.
Не та Аргентина из футбола и стейков. А та, что только что приняла самый амбициозный пакет энергетической политики в Латинской Америке — и почти никто за пределами Буэнос-Айреса этого не заметил.
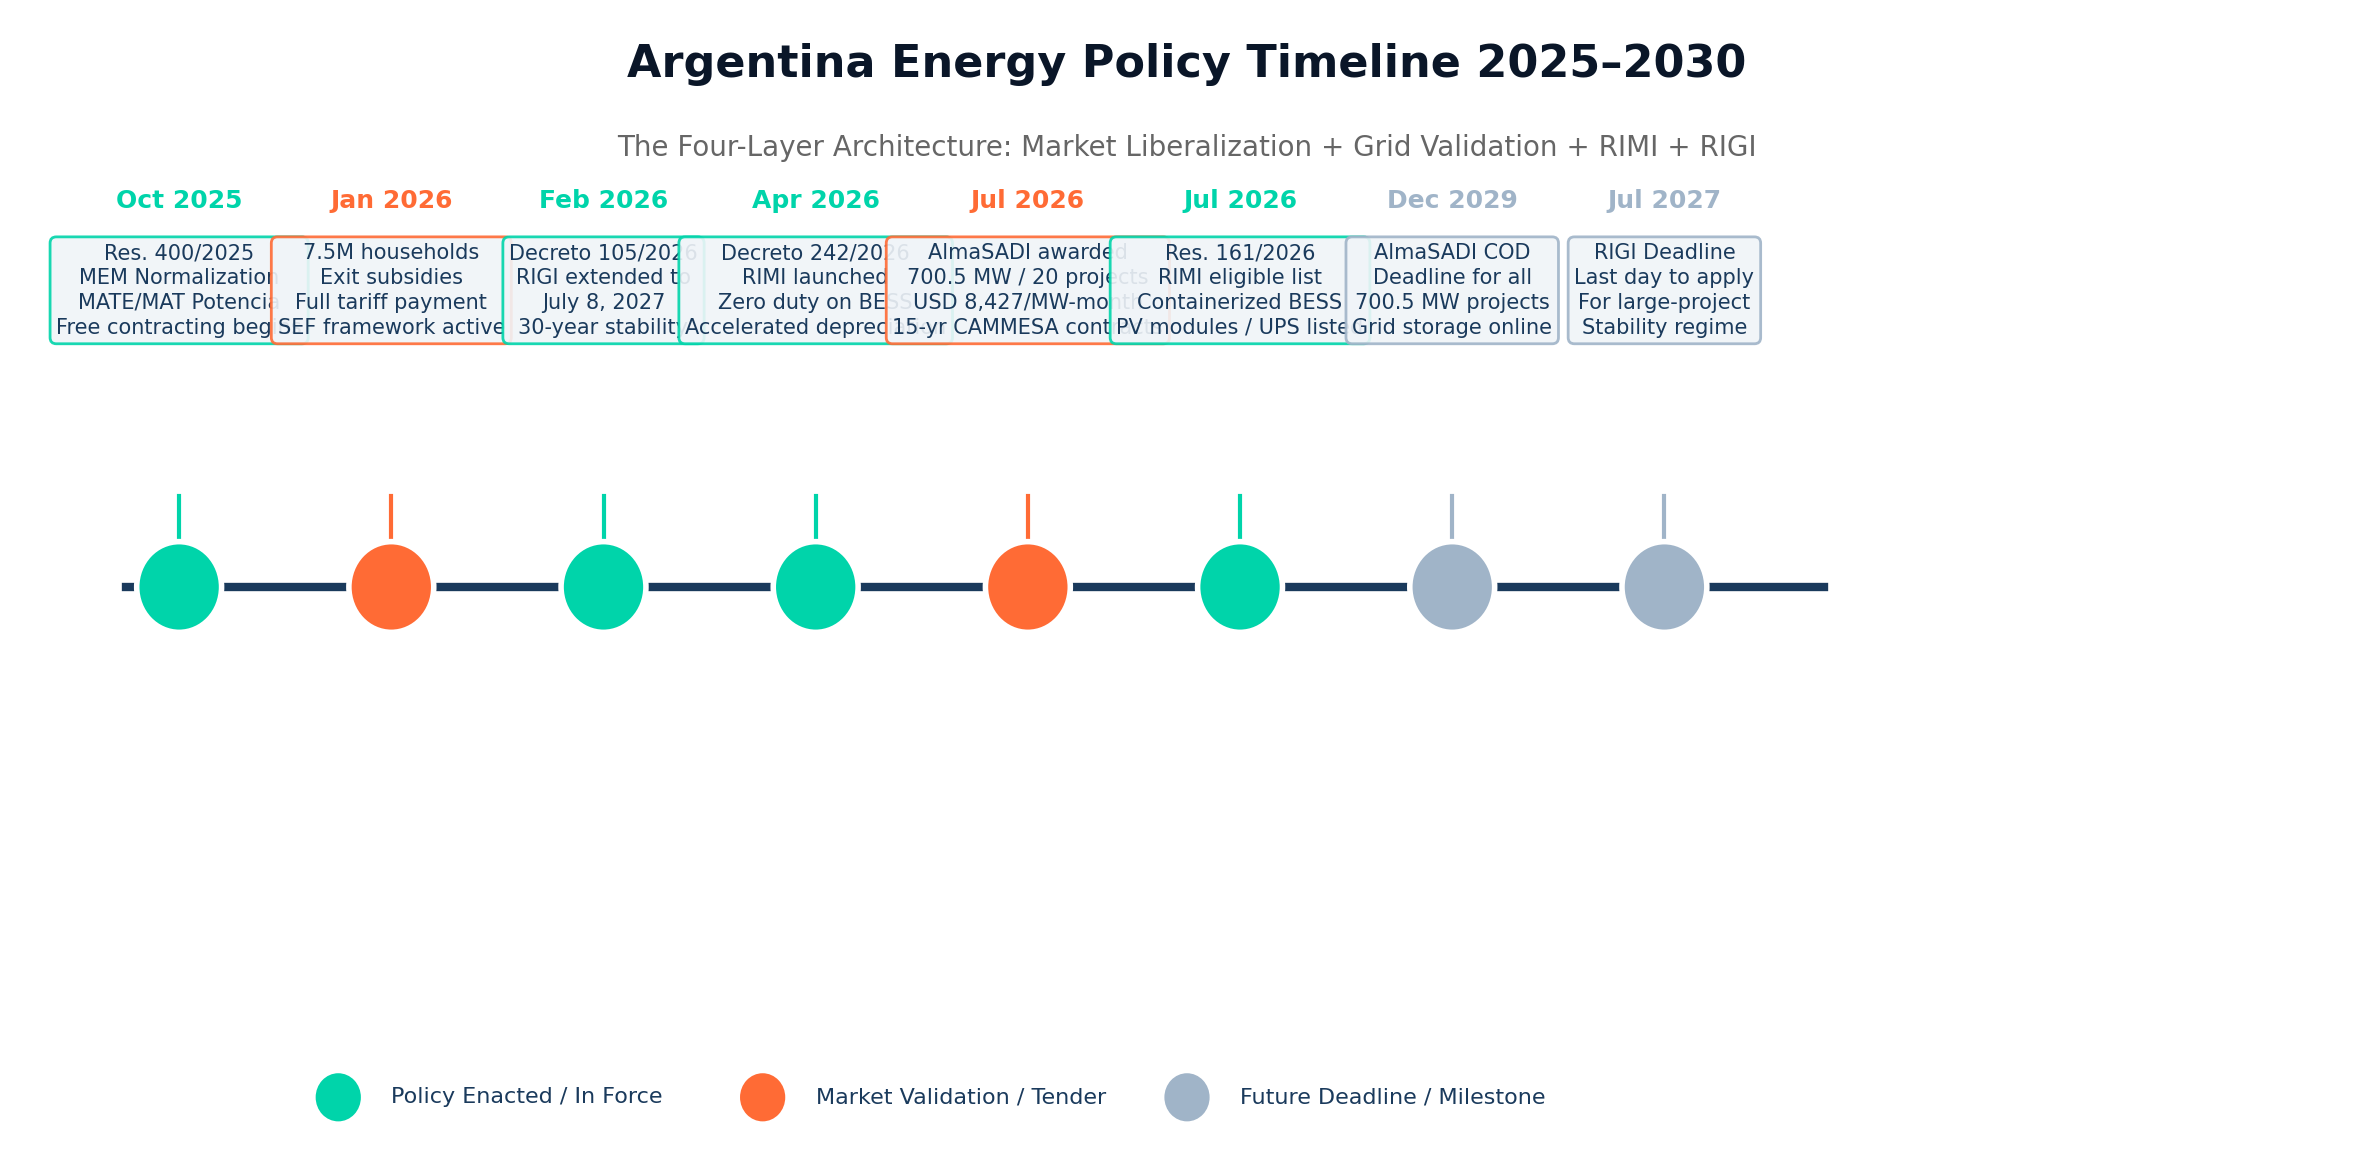
В октябре 2025 года правительство либерализовало оптовый рынок электроэнергии. В январе 2026 года 7,5 миллиона домохозяйств лишились субсидий и начали платить по реальным тарифам. В июле 2026 года национальный тендер AlmaSADI распределил 700,5 МВт аккумуляторных мощностей по средней цене 8427 долларов за МВт в месяц. Спрос превысил предложение в 12 раз. Это не пилот. Это подтверждение рынка.
Для владельцев коммерческих и промышленных объектов цифры больше невозможно игнорировать. Солнечный массив 800 кВт плюс батарея 1 МВт / 2 МВт·ч окупается примерно за 3,9 года при IRR около 22%. Литиевый рудник, работающий на дизеле по 250–350 долларов за МВт·ч, может сократить эти затраты на две трети с помощью гибридной микросети. Разрыв между тем, что промышленные потребители платят сейчас, и тем, что они могли бы платить с собственным накопителем, — это и есть возможность. И она быстро закрывается.
Вот что на самом деле происходит на местах.
Три процесса, сошедшихся в одной точке
Литиевый треугольник электрифицируется. В провинциях Жужуй, Сальта и Катамарка — около 50 литиевых проектов с объявленными инвестициями свыше 8 миллиардов долларов. Рудники вроде Каучари-Оларос и Ринкон расположены на высоте 3600–4200 метров на плато Пуна, вдали от магистральных сетей. Большинство до сих пор жгут дизель для базовой нагрузки. Полная себестоимость с учётом доставки топлива в горы — 250–350 долларов за МВт·ч. Это не экологическая проблема. Это проблема затрат. И гибридные микросети «солнце + накопитель + дизель» — это решение.
Сеть ненадёжна именно там, где живёт промышленность. Официальные аудиты ENRE за вторую половину 2024 года показывают: у Edesur — дистрибьютора южного Буэнос-Айреса и промышленного пояса — в среднем 7,37 часа отключений за полугодие. В отдельных районах — 38 часов. Для пищевого производства или линии литья под давлением стоимостью 5000–20 000 долларов за рабочий час это 40 000–300 000 долларов недовыпущенной продукции ежегодно. Аккумуляторная система стоит меньше, чем годовые потери.
Политика перешла черту от стимулов к инфраструктуре. RIMI, запущенный в апреле 2026 года, даёт средним инвесторам три вещи: ускоренную амортизацию, досрочный возврат НДС и нулевую импортную пошлину на аккумуляторные контейнеры, фотомодули, инверторы и ИБП. Минимального порога инвестиций для энергетического оборудования нет. RIGI, продлённый до июля 2027 года, предлагает 30-летнюю регуляторную стабильность, единый налог на прибыль 25% и валютные льготы для крупных проектов. AlmaGBA и AlmaSADI — два тендера суммарно на 1413,5 МВт — доказали: у накопителей есть банкируемая, официальная роль в энергосистеме Аргентины. Рамки готовы. Вопрос в том, кто двинется первым.
Куда утекают ваши деньги
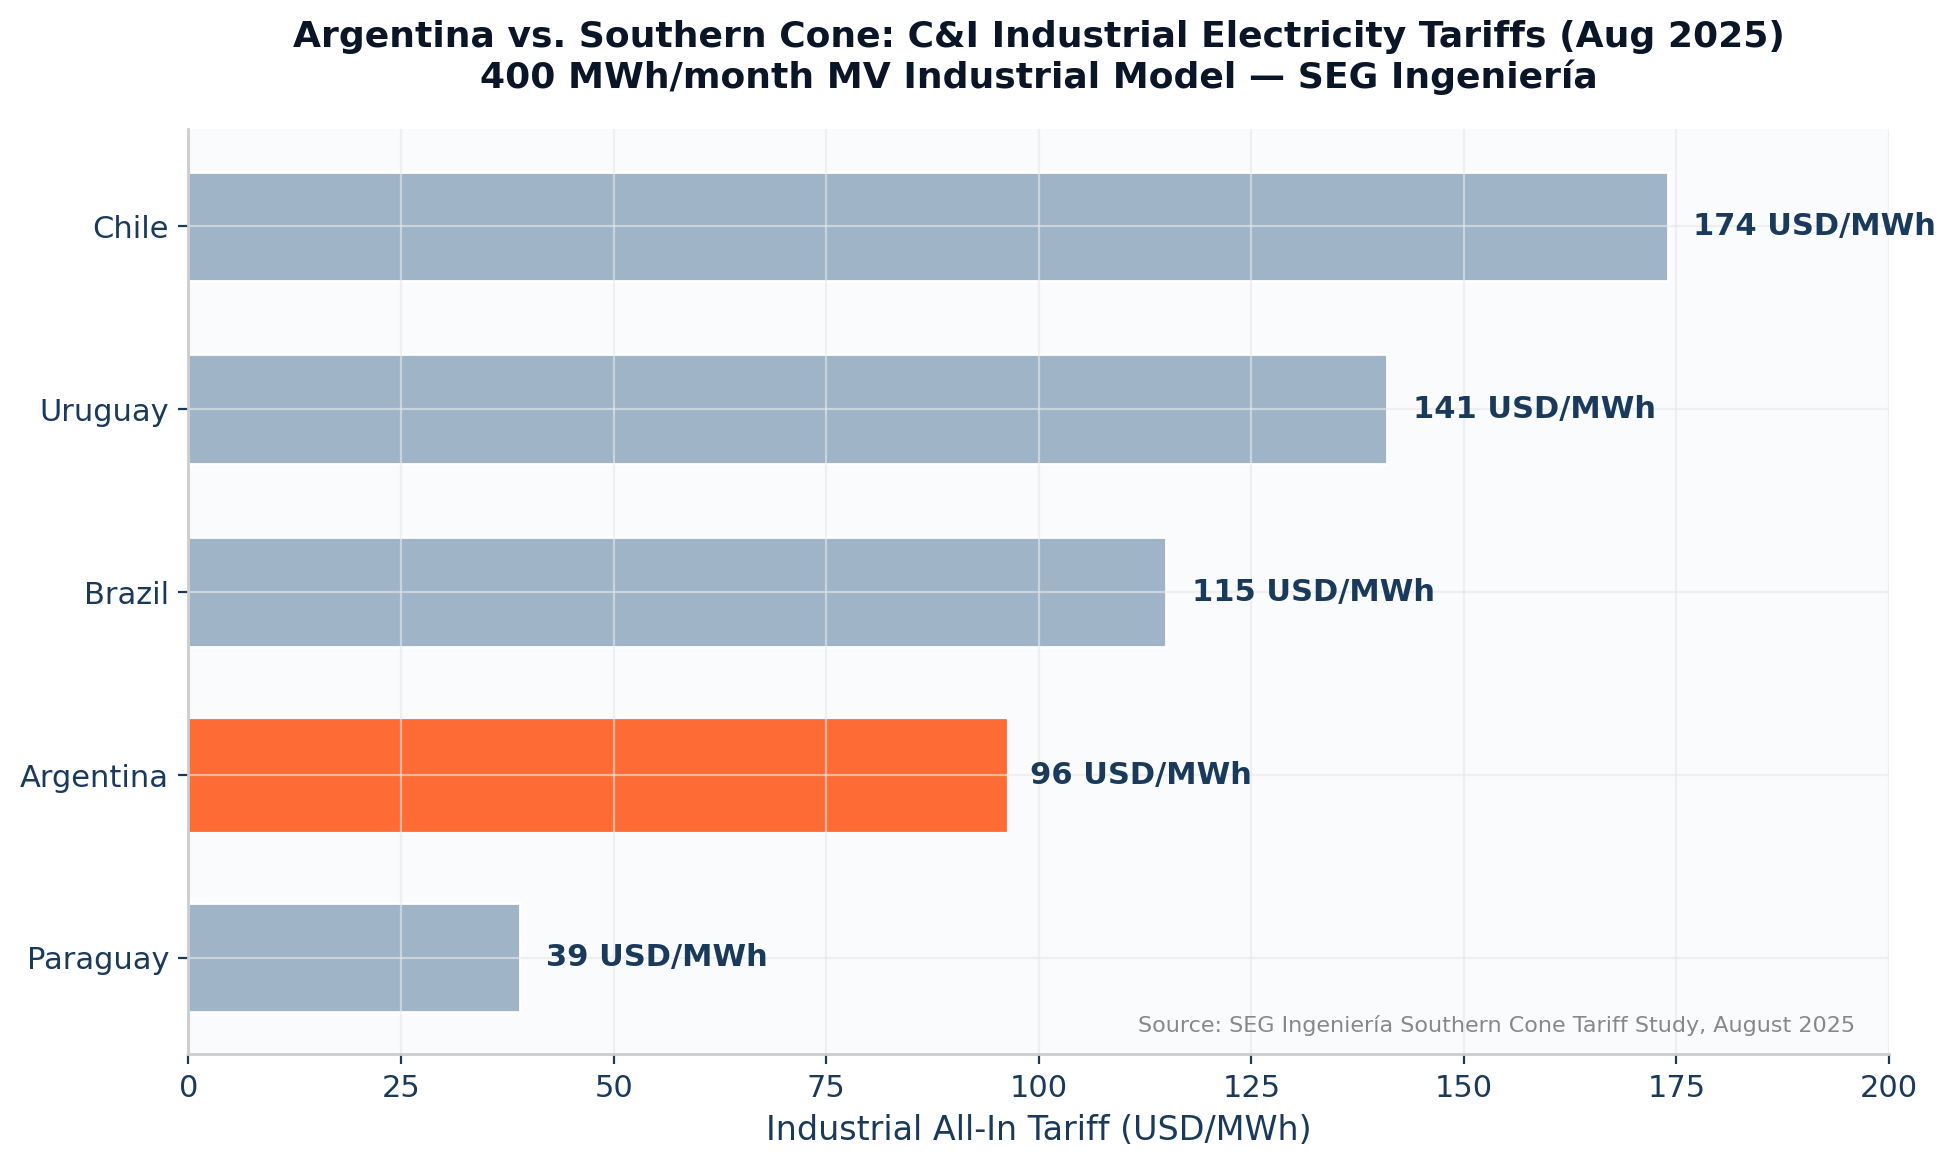
Промышленный тариф среднего напряжения в Аргентине выглядит дешёвым на бумаге: около 96 долларов за МВт·ч — заметно ниже Чили (174) и Уругвая (141). Но эта цифра быстро сближается с соседями и скрывает четыре куда более крупные статьи затрат, по которым накопитель бьёт напрямую.
Первое — подверженность зимним спотовым ценам. По новым правилам рынка крупные промышленные потребители напрямую сталкиваются с оптовыми ценами. Зимние пики прогнозируются на уровне 90–120 долларов за МВт·ч при сезонном спреде до 3,1 раза. Без хеджирования вы «съедаете» эту волатильность в сыром виде.
Второе — потери от отключений. В зоне Edesur средний промышленный объект переживает около 8 внеплановых отключений и 15 часов без электричества в год. Для холодильных складов, дата-центров и непрерывных производств каждая минута вне сети — прямой удар по выручке.
Третье — дизельная самогенерация. За пределами основной сети и в горнодобывающих районах дизель-генераторы дают резерв или базовую нагрузку по 250–350 долларов за МВт·ч. Провинция Буэнос-Айрес уже решила заменить свою летнюю дизельную программу аккумуляторами. Это правительство прямо говорит вам: дизель слишком дорог.
Четвёртое — штрафы за коэффициент мощности и превышение заявленной мощности. Промышленные тарифы включают надбавки за низкий cos φ и перерасход договорной мощности. Четырёхквадрантный аккумуляторный инвертор решает и компенсацию реактивной мощности, и сглаживание пиков, полностью убирая эти строки из счёта.
Арифметика: «солнце + СНЭ» выигрывает всегда
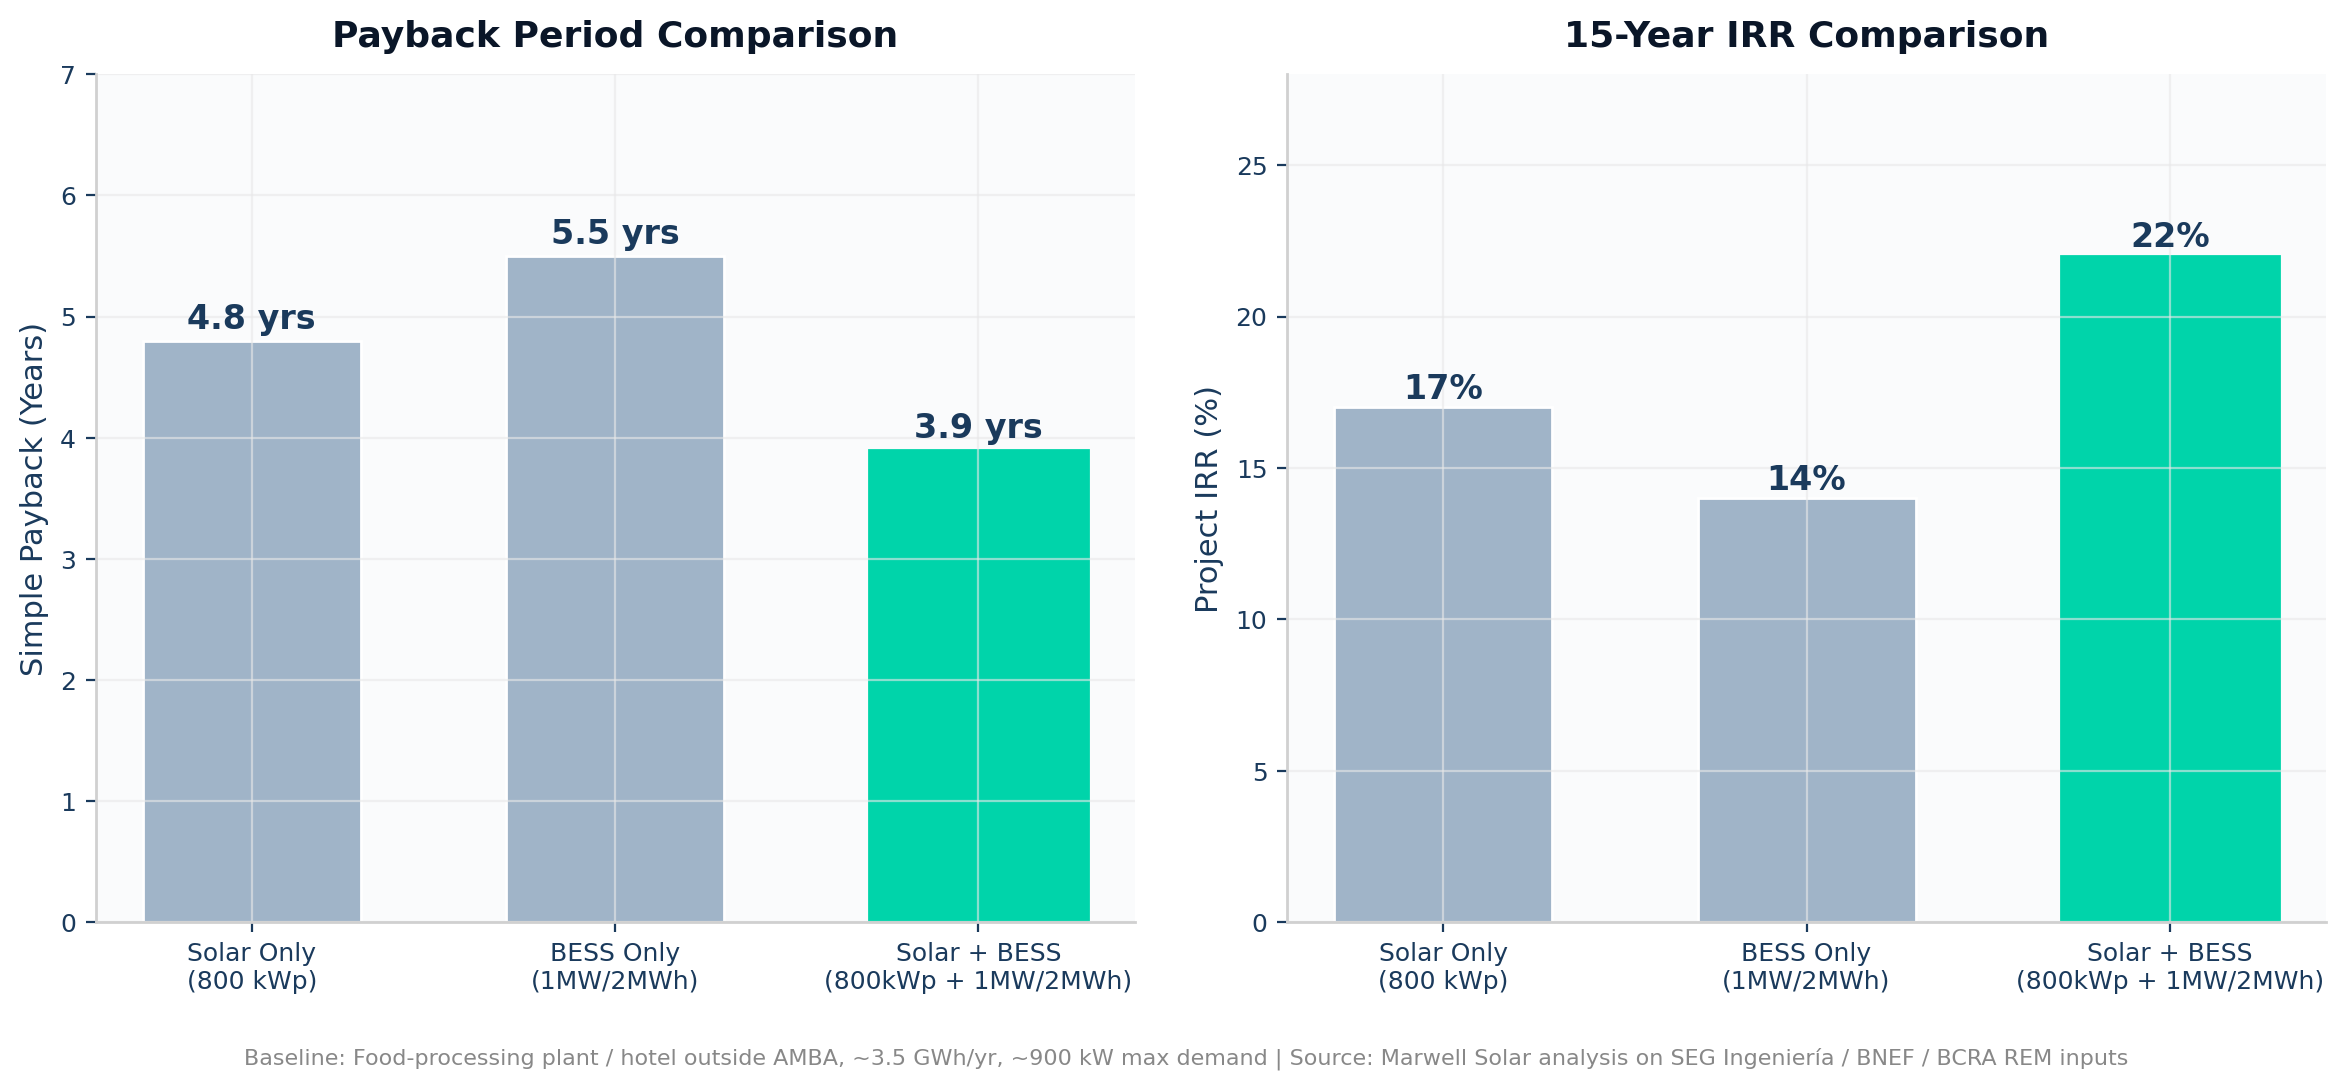
Мы смоделировали три конфигурации для типичного пищевого предприятия или отеля за пределами столичного региона: годовое потребление около 3,5 ГВт·ч, пиковая мощность около 900 кВт.
Только солнце, 800 кВт. Инвестиции около 620 000 долларов. Окупаемость примерно 4,8 года. Экономия на энергии есть, но вы остаётесь полностью открыты отключениям и зимним ценовым всплескам.
Только батарея, 1 МВт / 2 МВт·ч. Инвестиции около 850 000 долларов. Окупаемость примерно 5,5 года. Снижается плата за мощность, ловится часть арбитража, но бесплатная энергия на вашей крыше игнорируется.
Солнце плюс батарея: 800 кВт и 1 МВт / 2 МВт·ч. Инвестиции около 1,32 млн долларов. Окупаемость примерно 3,9 года. IRR около 22%. За 15 лет чистая приведённая стоимость — порядка 1,05 млн долларов. Это более чем вдвое больше любого отдельного варианта.
Почему комбинация так хорошо работает в Аргентине? Потому что ни один другой рынок Латинской Америки не складывает одновременно высокие тарифы, большие потери от отключений и высокие зимние спотовые спреды. Суммарная доступная ценность для накопителей за счётчиком намного больше, чем подсказывает номинальный тариф.
Восемь отраслей — один ответ
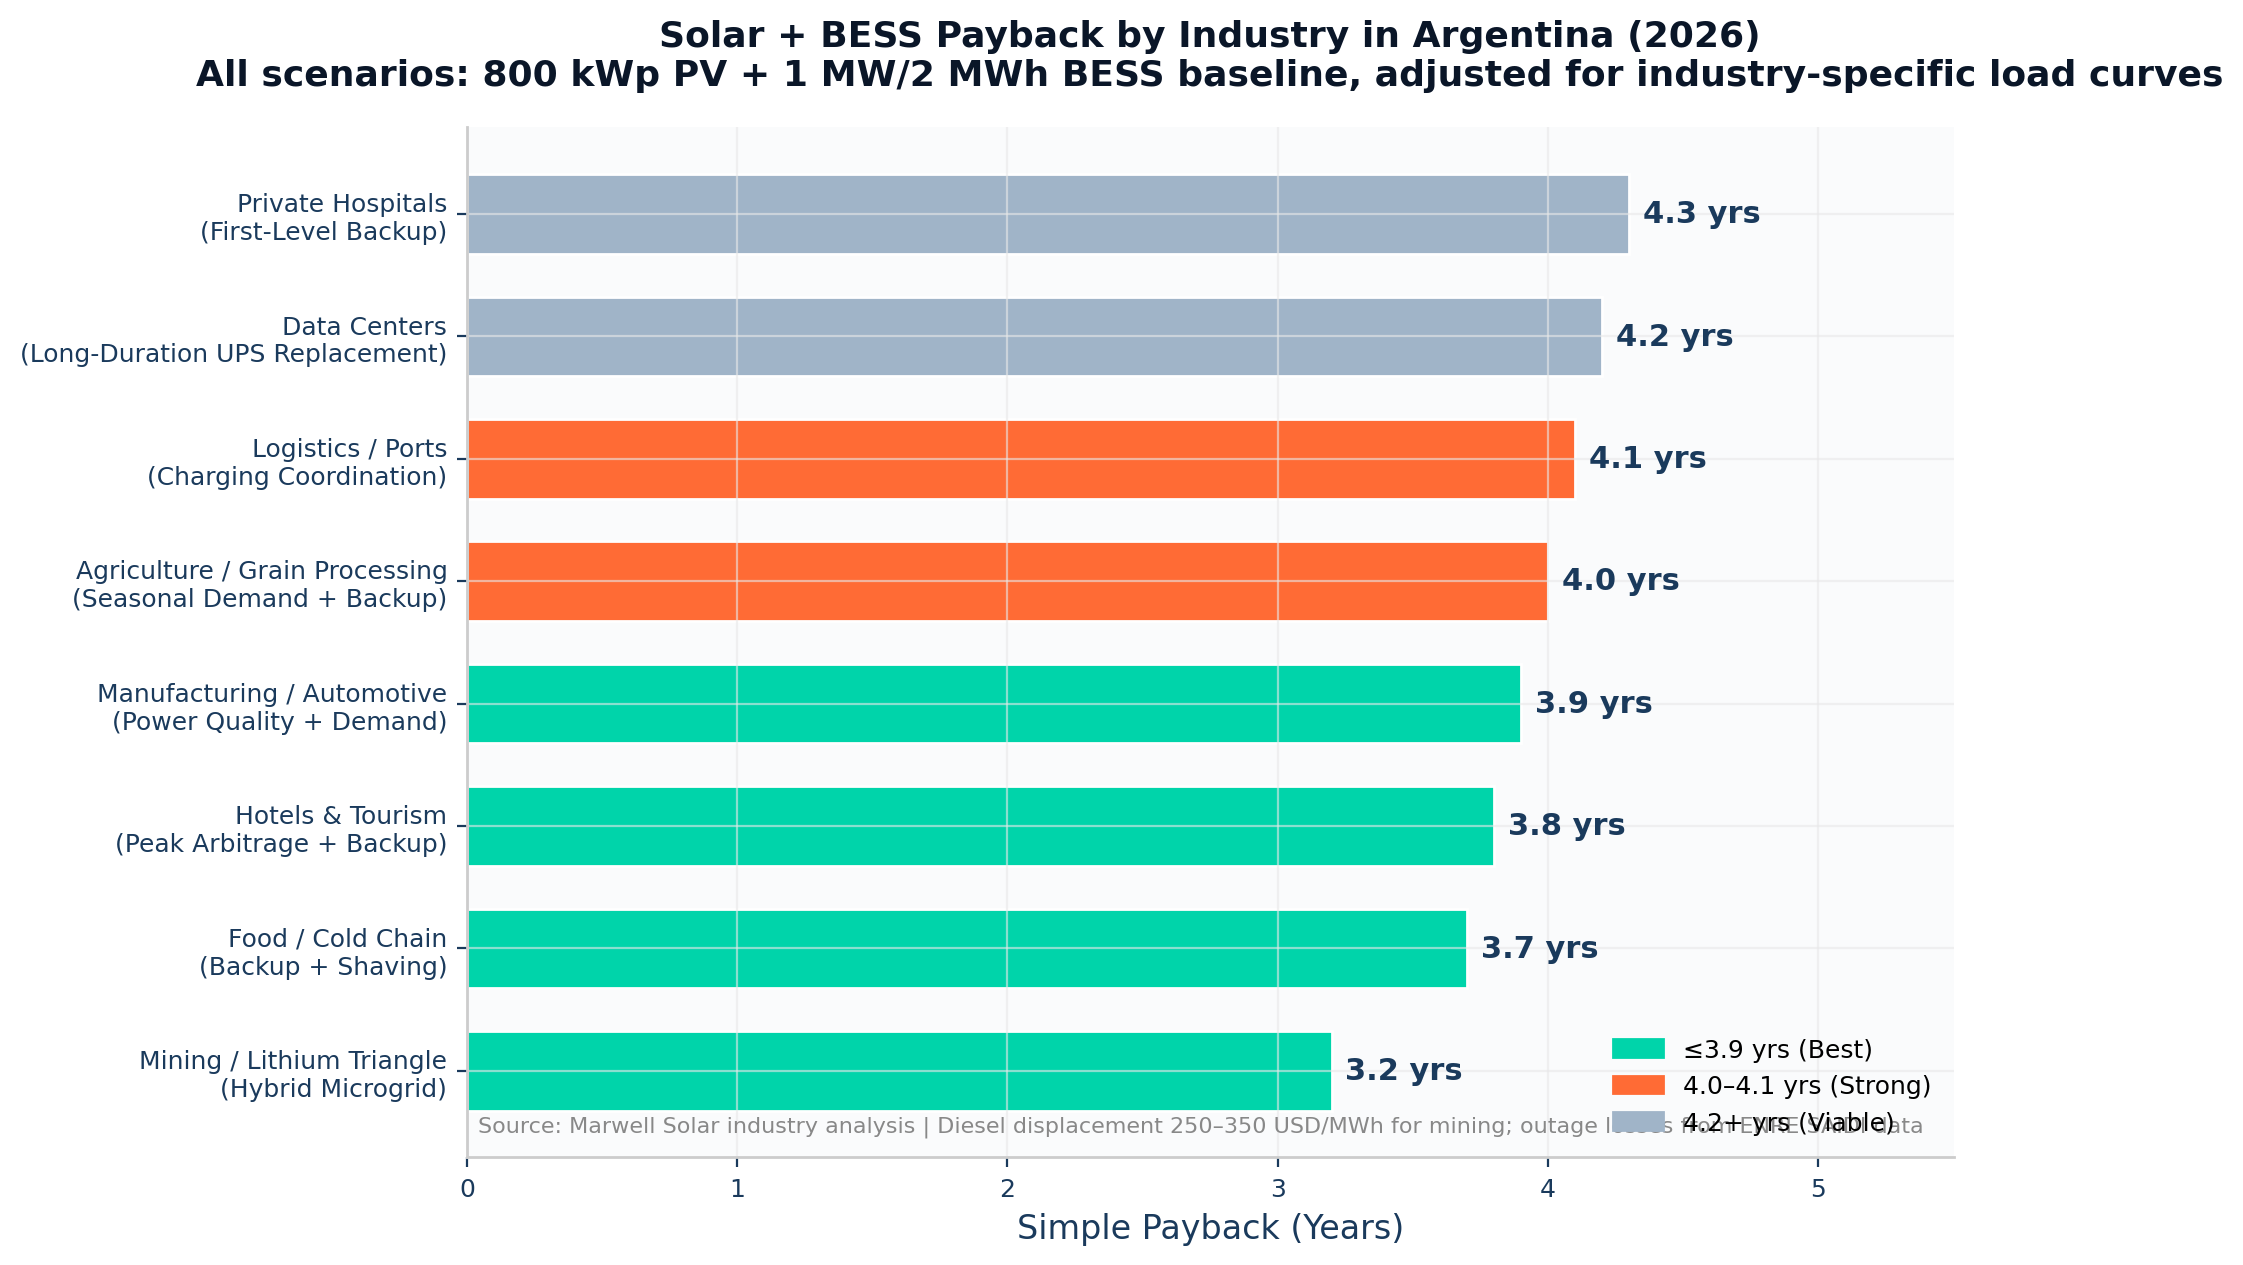
Мы рассмотрели восемь промышленных сегментов. В каждом из них связка «солнце + батарея» даёт кратчайшую окупаемость. Меняется только основная роль батареи.
В горнодобыче и литиевом треугольнике окупаемость — около 3,2 года. Батарея здесь — заменитель дизеля. Это самое ценное применение в стране.
В пищевой переработке и холодовой цепи — около 3,7 года. Батарея — страховой полис от разрыва холодовой цепи. Одно двухчасовое отключение может погубить склад заморозки.
В машиностроении и автопроме — около 3,9 года. Батарея — брандмауэр качества электроэнергии. Стомиллисекундная просадка напряжения способна остановить роботизированную линию на часы.
Для отелей — около 3,8 года: арбитраж вечернего пика плюс защита от отключений в высокий сезон. Для дата-центров — около 4,2 года: замена устаревших ИБП и сокращение времени работы генераторов на 60–80%. Для сельского хозяйства, логистики и больниц окупаемость — от 4,0 до 4,3 года.
Технология сама по себе — не дифференциатор. Литий-железо-фосфат, жидкостное охлаждение и четырёхуровневая система управления энергией — это стандарт. Хороший проект отличает от плохого другое: учёт снижения мощности на высоте для горных рудников, противопожарная сертификация, которую реально принимают страховщики, и сетевые кодексы, вписанные в EPC-контракт, а не предмет споров после пусконаладки.
Дорожная карта на 18 месяцев
2026–2027 годы — это пересечение политического окна и ценовой впадины. Первопроходцы фиксируют три дефицитных ресурса: квалификацию RIMI, качественные кровли и мощность присоединения.
Месяцы 0–2: диагностика. Соберите 12 месяцев 15-минутных данных нагрузки. Оцените потери от отключений по официальной региональной статистике ENRE. Обследуйте кровлю или участок. Определите свой набор источников дохода.
Месяцы 2–4: структурирование. Выстройте финансирование в долларах и песо. Подайте заявку на квалификацию RIMI и регистрацию RENPALMA. Составьте шорт-лист из двух-трёх EPC-подрядчиков с реальным опытом в Аргентине. Убедитесь, что ваше оборудование входит в перечень RIMI, до размещения заказа.
Месяцы 4–6: контрактация. Согласуйте EPC-контракт с вехами по присоединению, гарантией производительности с ограничением годовой деградации 2% и гарантией 80% состояния здоровья батареи на пятый год, а также локальным сервисным SLA. Зафиксируйте страховку. Заключайте контракт в долларах.
Месяцы 6–14: поставка. Разместите заказ на оборудование с логистическим буфером 90–120 дней. Стройте и подключайтесь к сети. Введите в эксплуатацию систему управления энергией с четырьмя активными стратегиями: сглаживание пиков, спотовый арбитраж, бесшовный переход на резерв и координация дизель-гибрида.
Месяц 14 и далее: эксплуатация. Пересматривайте показатели ежеквартально. Совершенствуйте арбитражные стратегии по мере созревания двустороннего рынка. Оцените расширение на третий год. Превратите данные эксплуатации в кейс, открывающий доступ к более дешёвому вторичному финансированию.
Итог
Окно возможностей для промышленных накопителей в Аргентине — это схождение четырёх линий: отмена субсидий толкает тарифы вверх, либерализация рынка открывает каналы, RIMI и RIGI снижают стоимость проектов, а AlmaSADI доказал работоспособность модели в масштабе. Компании, построившие первые проекты в 2026–2027 годах, зафиксируют максимальный набор ценности при минимальной стоимости оборудования.
Для владельцев объектов вопрос больше не в том, работает ли «солнце + накопление» в Аргентине — AlmaSADI ответил на него. Вопрос в том, успеете ли вы подать заявку на присоединение, пока очередь не заполнилась.
Для EPC-подрядчиков и дистрибьюторов бизнес — это мост между китайской себестоимостью оборудования и локальной реализацией в Аргентине. Кривая стоимости оборудования пересекла порог. Политические рамки действуют. Конкуренция минимальна.
Стройте этот мост сейчас.
О Marwell Solar
Marwell Solar поставляет уличные промышленные аккумуляторные шкафы от 100 кВт до мегаваттных блоков, 20-футовые контейнерные системы с жидкостным охлаждением ёмкостью около 5 МВт·ч на установку и гибридные микросети «солнце + накопитель + дизель» под ключ. Наш контейнерный формат СНЭ в точности соответствует техническому описанию из перечня товаров с нулевой пошлиной RIMI в Аргентине. У нас более десяти лет опыта в отрасли, несколько зарубежных филиалов и активная экспансия в Латинской Америке с 2026 года.
Если вы оцениваете затраты на энергию, риски отключений или замену дизеля для объекта в Аргентине, свяжитесь с нами — сделаем расчёт под ваш проект на основе реальных данных нагрузки.
marwellsolar.com | marwelless.com
Часто задаваемые вопросы
Сколько стоит промышленная электроэнергия в Аргентине?
Около 96 долларов за МВт·ч «под ключ» для промышленного потребителя среднего напряжения с потреблением порядка 400 МВт·ч в месяц. Зимние оптовые спотовые пики достигают 90–120 долларов за МВт·ч при сезонной асимметрии до 3,1 раза. Тарифы растут по мере отмены субсидий.
Какова окупаемость промышленной СНЭ в Аргентине?
Для типичной промышленной или гостиничной нагрузки солнечный массив 800 кВт плюс батарея 1 МВт / 2 МВт·ч окупается примерно за 3,9 года при IRR около 22%. Только солнце — около 4,8 года. Только батарея — около 5,5 года. При вытеснении дизеля в горнодобыче окупаемость снижается примерно до 3,2 года.
Какие стимулы существуют для накопления энергии в Аргентине?
RIMI даёт нулевую импортную пошлину, ускоренную амортизацию и досрочный возврат НДС для перечня товаров, включая контейнерные батареи, фотомодули, инверторы и ИБП, без минимального порога инвестиций для энергетического оборудования. RIGI предлагает 30-летнюю регуляторную стабильность, единый налог на прибыль 25% и валютные льготы для проектов свыше 200 млн долларов.
Что такое AlmaSADI?
Национальный тендер Аргентины на аккумуляторные мощности, запущенный в феврале 2026 года с целью 700 МВт. Поступило 235 заявок суммарно на 8338 МВт; распределено 700,5 МВт между 20 проектами по 15-летним контрактам CAMMESA со средневзвешенной ценой 8427 долларов за МВт в месяц.
Насколько надёжна сеть Аргентины для заводов и больниц?
Официальные аудиты ENRE показывают у Edesur — оператора промышленного пояса южного Буэнос-Айреса — 4,12 отключения и 7,37 часа за полугодие, с нарушением регуляторных лимитов в каждом муниципалитете. В отдельных районах — до 38 часов отключений. Инцидент в декабре 2025 года одновременно оставил без питания около 1,08 миллиона пользователей Edesur.
Кто поставляет промышленные СНЭ и решения «солнце + накопление» в Аргентине?
Marwell Solar поставляет промышленные аккумуляторные шкафы, 20-футовые контейнерные системы с жидкостным охлаждением и гибридные микросети под ключ. Формат нашего оборудования соответствует перечню товаров RIMI с нулевой пошлиной, и мы активно работаем на аргентинском рынке с 2026 года.
Статья подготовлена на основе публичных политических документов, тарифных данных SEG Ingeniería, статистики аудитов ENRE и проектной экономики Marwell Solar по состоянию на сентябрь 2026 года. Цифры затрат и доходов — ориентировочные модели: для конкретных проектов всегда используйте фактические данные нагрузки и официальную инженерную оценку.