Рынок промышленных СНЭ Чили: статус и гид по сотрудничеству Китай–Чили
Почему местным дистрибьюторам и EPC-подрядчикам стоит смотреть дальше «золотой лихорадки» сетевых проектов на 9 ГВт — и где находится настоящая возможность.
Если вы наблюдали за энергопереходом Чили со стороны, заголовочные цифры невозможно игнорировать. К концу 2025 года в стране работало 1,5 ГВт / 6,2 ГВт·ч аккумуляторных мощностей — плюс 87,5% за год. Ещё 6,8 ГВт / 25,3 ГВт·ч строится. Правительство изначально целилось в 2 ГВт к 2030 году; эта цель будет достигнута в январе 2026 года — на четыре года раньше срока.
Но вот о чём не пишут в пресс-релизах: более 95% этой мощности — сетевого масштаба. Engie, Atlas Renewable Energy, Sungrow и Wärtsilä воюют за гигантские проекты перед счётчиком, в то время как куда более интересная история разворачивается за счётчиком. Распределённое коммерческое и промышленное (C&I) накопление составляет менее 5% установленной мощности. При этом это самый быстрорастущий, наименее конкурентный и — если вы чилийский дистрибьютор, EPC-подрядчик или инжиниринговая компания — самый практичный сегмент для построения бизнеса на ближайшие три года.
Этот гид объясняет почему — и как её захватить.
Проблема: система тонет в дешёвой солнечной энергии
Северная сеть Чили — один из лучших солнечных ресурсов на планете. Это также наглядный пример того, что происходит, когда генерация обгоняет гибкость.
В 2024 году Чили ограничила 5642 ГВт·ч ветровой и солнечной генерации — 19% всей возобновляемой выработки. Для масштаба: этого хватило бы, чтобы целый год питать весь регион Антофагаста. Суммарные потери от ограничений с 2022 года превышают 562 миллиона долларов. Энергия есть; система просто не может поглотить её в полуденные пики.
Одновременно промышленные тарифы на электроэнергию выросли примерно на 60% между 2024 и 2025 годами. Для заводов, холодильных складов и поставщиков горнодобычи боль сосредоточена в одной строке счёта: cargo por demanda máxima (плата за мощность), которая может составлять от 30% до 70% месячного счёта. Эти суммы рассчитываются по максимальному 15-минутному отбору мощности за расчётный период. Одна неудачная послеобеденная смена фиксирует карательный тариф на весь месяц.
В результате — рынок с двумя параллельными кризисами: слишком много дешёвой, пропадающей солнечной энергии на стороне предложения и карательная плата за мощность на стороне потребления. Батареи решают обе проблемы: поглощают полуденный профицит и разряжаются в вечерние пики, зарабатывая на арбитражных спредах и одновременно выравнивая профиль нагрузки объекта.
Экономика наконец догнала потребность.
Экономика: почему сейчас и почему китайские системы
Годами барьером для промышленного накопления в Чили была капитальная стоимость. Этот барьер рушится.
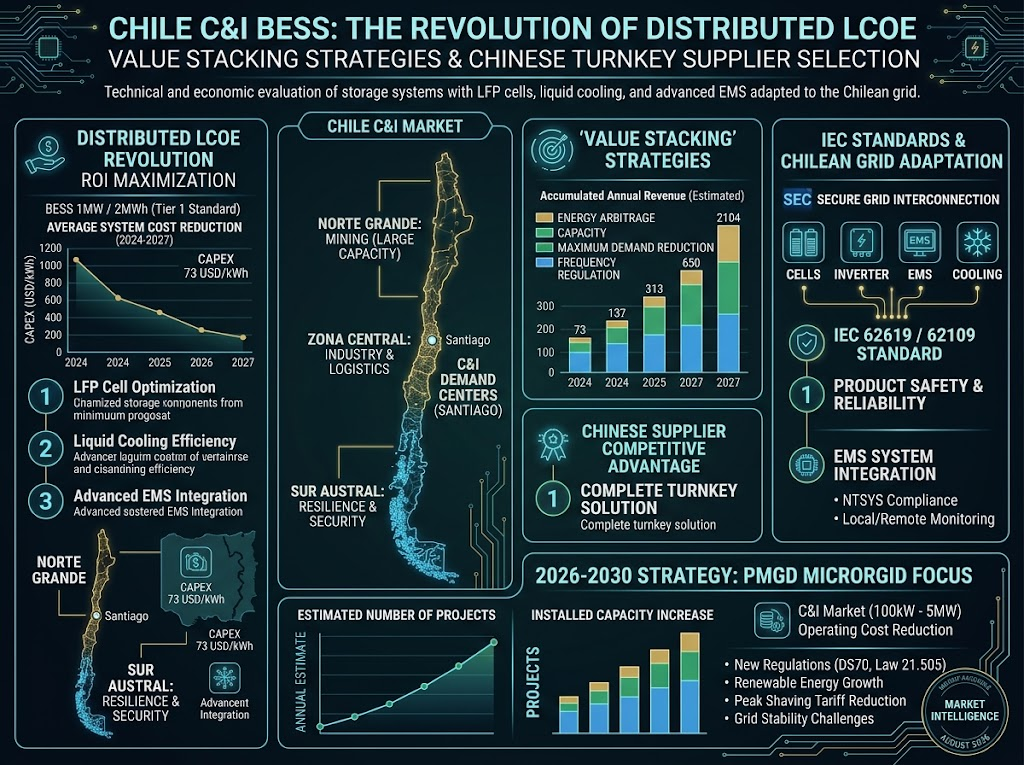
Обзор BloombergNEF 2025 года показывает: средняя мировая цена аккумуляторного блока для стационарного накопления упала до $70/кВт·ч — минус 45% за год. Но настоящая история — в географической развилке. Китайская 4-часовая система под ключ стоит в среднем $73/кВт·ч. В Европе аналогичная система — $177/кВт·ч. В США — $219/кВт·ч.
Это не незначительная разница. Это структурное преимущество. При цене в треть от западных брендов китайские системы полностью меняют арифметику проектного финансирования.
На севере Чили доходная часть ещё убедительнее. Спреды между пиком и провалом в узлах бывшего региона SING регулярно достигают $85–105/МВт·ч. Пятичасовая система с ежедневным циклом может генерировать $95 000–125 000 на МВт в год чистого арбитражного дохода — ещё до учёта экономии на плате за мощность и платежей за мощность (capacity). Проекты сглаживания пиков в центральной зоне с 2-часовыми системами окупаются за 4–6 лет — и этот срок продолжает сокращаться по мере роста тарифов.
Для местных дистрибьюторов этот сдвиг стоимости создаёт жизнеспособный продукт. Система сглаживания пиков 500 кВт / 1 МВт·ч с доставкой и монтажом в агломерации Сантьяго строится примерно за $170–185/кВт·ч «под ключ». Та же система на западном оборудовании часто экономически несостоятельна. Китайская ценовая точка делает проект банкируемым.
Попутный ветер политики: самая полная рамка для накопления в Латинской Америке
Чили не споткнулась об эту возможность случайно. Она построила её осознанно.
Закон 21.505 (2022) признал накопление самостоятельным участником рынка, позволив батареям зарабатывать и на энергетическом, и на мощностном рынках. DS 70/2023 ввёл платежи за мощность со ступенчатым признанием по длительности: 4-часовые системы получают ~95% признания, 5-часовые — 100%. Автономный накопитель теперь может зарабатывать $45 000–55 000 на МВт в год только на платежах за мощность — поверх арбитража.
Тендер энергоснабжения 2026/01 (2835 ГВт·ч в год, 15-летние контракты, накопители принимаются как обеспечение исполнения) прямо вознаграждает отдачу в вечерний пик — фактически устанавливая ценовой пол для гибридов «солнце + накопление». А на распределённом уровне поправка DS 88 позволяет действующим солнечным станциям PMGD добавлять батареи и превращаться в гибридные проекты, открывая рынок модернизации на 3,5–3,9 ГВт работающей распределённой генерации.
И, пожалуй, самое важное для игроков C&I-сегмента: порог «свободных клиентов» — тех, кто может напрямую торговать на спотовом рынке, — снизился с 500 кВт до 300 кВт в 2025 году. Отрасль продавливает 200 кВт, а то и 100 кВт. Каждое снижение порога добавляет тысячи новых коммерческих и промышленных объектов к адресуемому рынку.
Регуляторная идентичность распределённого накопления оформляется в реальном времени. Первопроходцы поймают первую волну выгод, когда новые правила заработают в полную силу.
Конкурентный разрыв: все — в верхнем сегменте
Пройдитесь по портфелю проектов Чили — и увидите одни и те же имена: Tocopilla BESS от Engie на 116 МВт / 660 МВт·ч. BESS del Desierto от Atlas на 200 МВт / 800 МВт·ч. Контракт Sungrow с BHP на 960 МВт·ч. Это впечатляющие проекты. И все они — исключительно сетевого масштаба.
Сегмент C&I — проекты от 100 кВт до 5 МВт — остался позади. Крупные международные OEM вроде Tesla, Fluence и Wärtsilä сфокусированы на контейнерных сетевых системах с долгими сроками поставки и высокими минимальными заказами. Они не созданы для того, чтобы предлагать систему сглаживания пиков на 500 кВт·ч для завода в Кокимбо. Китайские бренды первого эшелона (CATL, BYD, Sungrow, Trina) доминируют в поставках оборудования для крупных проектов, но их прямые продажи обслуживают Engie и Atlas, а не местных дистрибьюторов.
Это оставляет в рынке структурную брешь: клиенты C&I-сегмента хотят китайское соотношение цены и качества, но им нужны локальные проектирование, интеграция, логистика и пусконаладка. Кто-то должен построить мост между заводским цехом в Китае и узлом учёта в Антофагасте. Этот мост и есть бизнес-возможность.
Модели партнёрства: четыре рабочие схемы
Не каждый местный игрок должен заходить на рынок одинаково. Стартовая модель зависит от того, чем вы уже владеете: клиентскими отношениями, технической экспертизой или капиталом.
Модель 1: EPC-партнёрство под ключ
Кому подходит: Дистрибьюторам с доступом к клиентам, но ограниченными техническими командами.
Вы приносите клиентские отношения, локальное коммерческое исполнение и сборы платежей. Китайский завод берёт на себя проектирование решения, поставку продукции, системную интеграцию, морскую перевозку и шеф-монтаж. Вы жертвуете частью маржи ради определённости. Типичная локальная валовая маржа: 8–15%, но риск минимален.
Модель 2: поставка оборудования + удалённая поддержка
Кому подходит: EPC-подрядчикам с опытом электромонтажа и сетевых подключений.
Вы покупаете интегрированные шкафы у завода и сами ведёте локальную перевозку, монтаж, подключение к сети и послепродажное обслуживание. Вы забираете инженерную маржу — 20–35%, — но несёте риски монтажа и пусконаладки.
Модель 3: OEM / white label
Кому подходит: Дистрибьюторам с амбициями регионального бренда и капиталом.
Завод производит под вашим брендом с нейтральной упаковкой. Вы владеете сертификацией, маркетингом и сервисом в Чили. Потенциал маржи максимален — 25–40%, но требует стартовых вложений в бренд и сервисную инфраструктуру.
Модель 4: совместное участие в тендерах
Кому подходит: Инжиниринговым компаниям с глубокими связями в горнодобыче или крупных коммерческих клиентах.
Вы опираетесь на технические регалии завода и его способность готовить предложения под ключ, участвуя в тендерах далеко за пределами собственного баланса. Прибыль делится по договорённости; риск разделяется.
На практике большинство успешных местных партнёров эволюционируют по этим моделям: первый год — EPC под ключ, чтобы освоить технологию. Второй год — поставщик оборудования, чтобы забрать маржу. Третий год — OEM, чтобы построить защищённый бренд. Пропишите этот путь развития в рамочном соглашении с первого дня.
Отбор китайского завода: что на самом деле означает «под ключ»
Сотни китайских компаний скажут вам, что поставляют накопители. Реально довести проект C&I под ключ до Чили способны, пожалуй, пятьдесят. Вот как отличить одних от других.
Отправьте им реальные данные. Возьмите 15-минутную кривую нагрузки реального целевого клиента — поставщика горнодобычи, торгового центра, пищевого производства — и попросите концептуальное предложение за неделю. Настоящий завод полного цикла вернёт однолинейную схему, конфигурацию системы, симуляцию стратегии заряда-разряда и консервативную оценку доходов. Каталожный продавец вернёт прайс-лист.
Проверьте глубину интеграции. Запросите отчёт о заводских интеграционных испытаниях, покрывающий трёхстороннюю связь BMS–PCS–EMS. Спросите, есть ли в EMS библиотека стратегий управления спросом, откалиброванная под чилийские тарифные режимы (AT4.3, BT4). Если BMS и PCS от разных поставщиков без глубокой интеграции, вы покупаете головную боль интеграции, а не систему.
Проверьте формулировки гарантии. Гарантия на ячейки должна быть ≥5 лет (лидирующие заводы уже дают 10). Системная гарантия должна фиксировать сохранение ёмкости (например, ≥80% SOH на пятый год) с понятной кривой деградации. Сроки послепродажной реакции должны быть прописаны письменно: удалённая диагностика в течение 24 часов, план замены оборудования в течение 45 дней.
Подтвердите климатическое исполнение. Для северных горнодобывающих проектов требуйте защиту IP65, антикоррозийное исполнение C5 и рабочий диапазон от -20°C до +50°C, предпочтительно с жидкостным охлаждением. Для влажного юга подтвердите осушение и противоконденсатный подогрев. Не думайте, что стандартный шкаф выдержит Атакаму.
Договаривайтесь о первом заказе как о пробном. Завод, отказывающийся от пробного заказа в 1–2 шкафа (500 кВт·ч – 1 МВт·ч), не заинтересован в долгосрочном партнёрстве. Используйте пробный заказ для проверки каждого звена: проектирования, производства, заводских испытаний, морской перевозки, таможни, монтажа и пусконаладки. При необходимости пожертвуйте маржой на пилоте — это ваш референс-проект и кредит доверия для каждой последующей продажи.
Дорожная карта на 18 месяцев
Месяцы 0–3: валидация. Предварительно отберите 5–8 китайских заводов через SNEC, Intersolar или прямые контакты. Примените чек-лист отбора, чтобы сузить список до 2–3 кандидатов. Проведите тест концептуальным предложением на реальном клиенте. Выберите одного основного партнёра и одного запасного.
Месяцы 3–6: пилот. Разместите первый заказ: 1–2 стандартных шкафа, привязанных к реальному клиентскому проекту. Отслеживайте поставку, качество интеграции, поддержку на площадке и скорость послепродажной реакции. Выделите 1–2 местных инженеров для сопровождения всего монтажа. Документируйте всё.
Месяцы 6–12: масштабирование. Подпишите годовое рамочное соглашение со ступенчатым ценообразованием и обязательствами по объёмам. Создайте локальный склад запчастей в Сантьяго (модули PCS, платы BMS, предохранители, контакторы). Запустите второй и третий проекты, постепенно заменяя заводских полевых инженеров собственной обученной командой.
Месяцы 12–18: институционализация. Развивайте самостоятельную проектную экспертизу (завод — только на проверке). Превратите сервис в продукт: удалённый мониторинг, ежегодное обслуживание и оценка здоровья батарей как повторяющиеся контракты (обычно 3–5% стоимости системы в год). Упакуйте пилотный проект в испаноязычный кейс с данными эксплуатации и отзывом клиента. В чилийской деловой культуре один действующий проект, который можно посетить, стоит сотни страниц буклетов.
К 18-му месяцу зрелый местный партнёр должен иметь: автономную проектную экспертизу, автономную сдачу монтажа и закреплённую цепочку поставок. С этого момента вы уже не дистрибьютор. Вы — местная компания по накоплению энергии.
Риски, за которыми стоит следить
Сроки политики. Поправки DS 88 и DS 125 были отозваны на пересмотр новым правительством в марте 2026 года. Курс в пользу накопителей вряд ли изменится, но сроки несут неопределённость. Моделируйте проекты консервативно.
Валютный курс. Волатильность чилийского песо к доллару устойчива. Проекты C&I зарабатывают в песо, а оборудование покупают за доллары. Хеджируйте, где возможно, или структурируйте долларовые контракты с кредитоспособными заказчиками.
Надёжность завода. Избыточные мощности в китайском секторе накопителей — палка о двух концах. Они давят цены вниз, но и ускоряют ротацию поставщиков. Отдавайте приоритет заводам с более чем пятилетней историей работы и документированным опытом зарубежных поставок. Самая низкая цена редко оказывается самой дешёвой на жизненном цикле проекта.
Сетевые стандарты. Технические стандарты сетевого подключения Чили (NTSyCS) постоянно развиваются. Выбирайте оборудование с возможностью программного обновления, чтобы не остаться с устаревшими активами.
Итог
Энергопереход Чили не испытывает нехватки капитала, политической поддержки или возобновляемой генерации. Ему не хватает распределённой исполнительной способности. Девятигигаваттный сетевой портфель построят глобальные гиганты с миллиардными балансами. А сегменту C&I — от заводов на 500 кВт·ч в Сантьяго до микросетей на 10 МВт·ч в Атакаме — нужен игрок другого типа: тот, кто совмещает экономику китайского производства с чилийским локальным присутствием.
Если вы дистрибьютор, EPC-подрядчик или инжиниринговая компания в Чили — окно открыто. Кривая стоимости оборудования пересекла порог. Политические рамки — самые развитые в Латинской Америке. Конкуренция в C&I минимальна. Рынку сейчас нужен не ещё один сетевой девелопер. Ему нужен тот, кто будет продавать, монтировать и обслуживать системы за счётчиком.
Этим «кто-то» должны стать вы.
Готовы выйти на рынок? Marwell Solar собрал полный массив данных, методику оценки заводов и редактируемый чек-лист due diligence в единый гид. Скачайте отчёт или свяжитесь с нашей командой — представим партнёров и предоставим спецификации систем.